Paysafecard im Casino: So funktioniert die Einzahlung in Österreich 2026
 Available in US
Ein Paysafecard-Code ist ein Prepaid-Guthaben mit 16 Stellen. Er lässt sich nicht wie eine Bankkarte behandeln und ersetzt auch kein Spielerkonto. Wer in Österreich damit in einem Online-Casino einzahlen möchte, muss deshalb zwei Dinge getrennt prüfen: Funktioniert die technische Zahlung, und darf der Anbieter Glücksspiele für Personen in Österreich anbieten? Genau diese Trennung spart Ärger. Ein grünes Paysafecard-Symbol beweist keine österreichische Erlaubnis.
Die praktische Antwort lautet: Bei win2day kann eine registrierte und identifizierte Person Paysafecard als Einzahlungsmethode auswählen und den Code im Kassenbereich eingeben. Die Gutschrift erfolgt meist binnen Sekunden, in Ausnahmefällen kann sie bis zu 45 Minuten dauern. Ein ausländischer Treffer aus einer Vergleichsliste ist dagegen keine gleichwertige österreichische Empfehlung, auch wenn dort derselbe 16-stellige Code akzeptiert wird.
Ein kleiner Betrag verändert die Grundregeln nicht. Ein Code über 5 Euro kann technisch verwendbar sein, sofern der Anbieter diesen Betrag und die passende Einzahlung akzeptiert. Das Casino-Konto, ein allfälliges Paysafecard-Konto, Altersanforderungen, Identitätsprüfung und Auszahlungsweg bleiben davon unberührt. Der Code ist ein Zahlungsmittel, kein anonymes Eintrittsticket.
Paysafecard-Code im österreichischen Casino einlösen: der direkte Ablauf
Schrittfolge vom Code bis zur Gutschrift
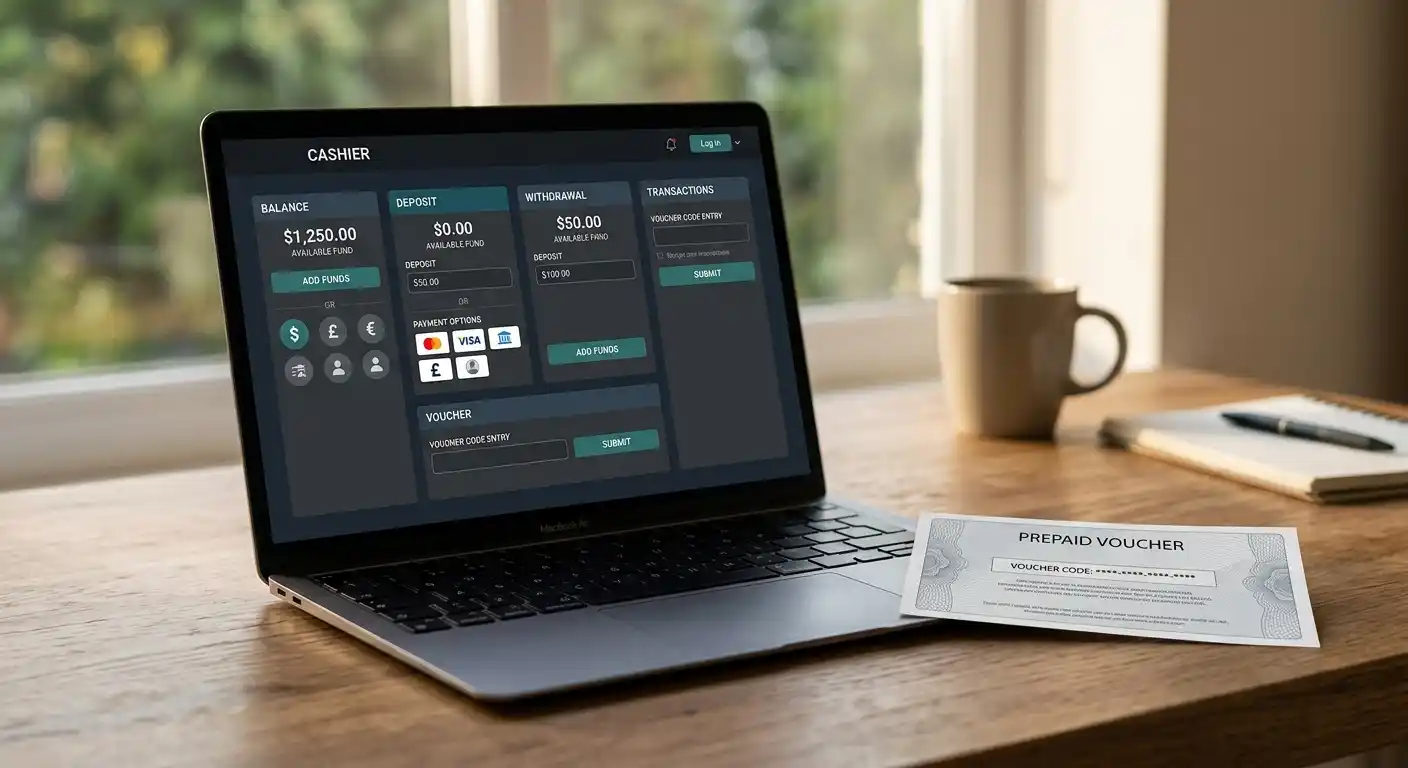
Zuerst wird ein Spielerkonto bei dem ausgewählten Anbieter benötigt. Bei einem in Österreich konzessionierten Angebot führt der Weg über die Registrierung, die Altersprüfung und die verlangten Angaben zur Identität. Danach öffnet man den Kassen- oder Einzahlungsbereich und wählt Paysafecard. Je nach Oberfläche wird entweder die 16-stellige PIN direkt eingetragen oder eine Anmeldung bei Paysafe verlangt. Beide Varianten belasten das hinterlegte Prepaid-Guthaben, nicht das Bankkonto.
Vor der Eingabe lohnt ein Blick auf den tatsächlich verfügbaren Codewert. Eine PIN kann schon teilweise verbraucht, abgelaufen, gesperrt oder schlicht falsch abgeschrieben sein. Die Stellen sollten ohne zusätzliche Leerzeichen eingetragen werden. Eine Null und der Buchstabe O werden in Eile gern verwechselt; das ist kein Geheimnis der Zahlungsbranche, sondern ein sehr menschlicher Tippfehler. Anschließend wird der Betrag bestätigt, sofern die Kasse eine eigene Betragseingabe verlangt.
Nach der Freigabe zeigt die Kasse eine Bestätigung. Bei win2day nennt die zugrunde liegende Information eine Gutschrift meist innerhalb weniger Sekunden; in Ausnahmefällen können bis zu 45 Minuten vergehen. Während dieser Zeit sollte der Vorgang nicht mehrfach gestartet werden. Mehrere Klicks erzeugen nicht mehr Guthaben, sondern im ungünstigen Fall mehrere offene Zahlungsversuche. Die Buchungsbestätigung und den Restwert des Codes bewahrt man deshalb auf.
Code, Paysafe-Konto und Casino-Konto sind drei verschiedene Dinge. Der Code ist die 16-stellige PIN. Ein Paysafe-Konto bündelt gegebenenfalls mehrere Guthaben und bietet eine eigene Anmeldung. Das Casino-Konto verwaltet Spiel, Einzahlung, Limits, Identität und Auszahlung. Wer nur einen Code besitzt, hat damit noch kein Casino-Konto. Wer ein Paysafe-Konto besitzt, ist ebenfalls nicht automatisch beim Casino registriert.
| Schritt | Eingabe oder Prüfung | Ergebnis | Kontrolle |
|---|---|---|---|
| 1 | Spielerkonto eröffnen und Identität angeben | Zugang zur Kasse | Alter und Wohnsitz korrekt erfassen |
| 2 | Paysafecard als Methode auswählen | Eingabemaske öffnet sich | Mindestbetrag und verfügbare Methode lesen |
| 3 | 16-stellige PIN oder Paysafe-Anmeldung verwenden | Zahlung wird angefordert | Codewert und Schreibweise prüfen |
| 4 | Betrag und Bestätigung freigeben | Guthaben wird verbucht | Keine zweite Zahlung während der Bearbeitung |
| 5 | Kontostand und Beleg kontrollieren | Einzahlung ist nachvollziehbar | Restguthaben der PIN notieren |
Kann ich mit einer Paysafecard im österreichischen Online-Casino einzahlen? Ja, bei einem Anbieter, der Paysafecard tatsächlich annimmt und in Österreich rechtmäßig tätig ist. Bei win2day wird die Methode im Einzahlungsfenster angeboten. Dafür braucht es ein Spielerkonto; der PIN allein eröffnet keinen Zugang. Entscheidend sind die aktuelle Kassenanzeige, die Kontoprüfung und die österreichische Konzession, nicht die Werbung eines fremden Vergleichsportals.
Typische Fehlerquellen bei der Eingabe
Die häufigste Ursache ist ein Code, der nicht mehr über den vollen Wert verfügt. Ein Prepaid-Code kann für mehrere Zahlungen verwendet werden, solange Guthaben vorhanden ist und der Anbieter Teilbeträge zulässt. Der Versuch scheitert aber, wenn der gewünschte Einzahlungsbetrag über dem Restwert liegt. Deshalb sollte der Wert vorab über die offizielle Paysafecard-Verwaltung kontrolliert werden, ohne die PIN an Dritte weiterzugeben.
Ein zweiter Klassiker ist die falsche Kasse. Manche Anbieter zeigen Paysafecard nur für bestimmte Währungen, Kontostufen oder Länder an. Fehlt das Logo vollständig, lässt sich die Methode nicht durch eine manuelle PIN-Eingabe erzwingen. Auch ein Browserwechsel löst keine fehlende Berechtigung. Die Kasse entscheidet anhand des Kontos, nicht anhand des guten Willens des Spielers.
Wird die Zahlung abgebrochen, darf der Code nicht sofort erneut verwendet werden. Zuerst prüft man den Kontostand, die Transaktionsübersicht und eine allfällige E-Mail-Bestätigung. Ist der Betrag belastet, aber nicht gutgeschrieben, gehören Zeitpunkt, Betrag und Transaktionsnummer an den Kundendienst. Die vollständige PIN wird nicht unverschlüsselt in ein öffentliches Formular geschrieben. Ein Zahlungsproblem ist unangenehm; eine verschenkte PIN wäre die teurere Variante.
Auch Limits werden oft als Fehler missverstanden. Ein Konto kann eine Einzahlung ablehnen, obwohl der Code gültig ist, weil das Wochen- oder Monatslimit erreicht wurde. Die Altersgruppe kann eine Rolle spielen, ebenso eine noch nicht abgeschlossene Identitätsprüfung. Eine Sperre ist dann keine technische Panne, sondern eine Kontoregel. Das wirkt weniger spektakulär, ist aber meistens leichter zu klären.
Warum lehnt das Casino einen gültigen Code ab?
Weil die Ursache selten beim Code liegt. Ein erreichtes Wochen- oder Monatslimit des Spielerkontos genügt, ebenso eine noch offene Identitätsprüfung. Sinnvolle Reihenfolge beim Suchen: zuerst Schreibweise und Codewert kontrollieren, danach den Limitstatus, zuletzt den Verifizierungsstand. Eine Kontoregel ist unspektakulärer als ein Defekt, aber deutlich leichter zu klären.
Der Fall eines 5-Euro-Codes
Ein 5-Euro-Code ist kein Sonderprodukt mit eigenen Casino-Rechten. Er enthält zunächst nur ein Guthaben von 5 Euro. Ob die Zahlung klappt, hängt vom Mindestbetrag des Casinos, vom verfügbaren Restwert, von der Währung und vom Kontolimit ab. Liegt die Mindesteinzahlung bei 10 Euro, kann der PIN nicht einfach auf diesen Betrag aufgerundet werden. Paysafecard gibt kein zusätzliches Geld dazu.
Akzeptiert die Kasse 5 Euro, wird der Betrag normalerweise vollständig eingesetzt. Manche Kassen erlauben einen niedrigeren Betrag oder mehrere Codes in einer Zahlung, andere verlangen einen einzelnen PIN und einen fixen Mindestwert. Die konkrete Maske ist daher wichtiger als eine allgemeine Liste im Internet. Bedingungen ändern sich, während alte Tabellen erstaunlich lange weiterleben.
Ein Restwert muss nicht verloren sein. Er kann, sofern die Nutzungsbedingungen und die Kasse dies zulassen, für eine spätere Zahlung verwendet werden. Wird ein Code bei einem Fehlversuch belastet, zählt der Paysafecard-Kontostand und nicht die Erinnerung an den ursprünglichen Kauf. Der sichere Ablauf ist: Restwert prüfen, Mindestbetrag lesen, einmal zahlen, Bestätigung abwarten.
Brauche ich für das Einlösen eines Paysafecard-Codes ein Casino-Konto?
Ja. Für eine Einzahlung bei einem regulierten österreichischen Online-Casino ist ein Spielerkonto mit Alters- und Identitätsprüfung erforderlich. Ein Paysafecard-Code kann Bankdaten beim Zahlungsvorgang vermeiden, aber er ersetzt weder die Registrierung noch die gesetzlichen Prüfungen. Angebote mit dem Versprechen „ohne Konto“ sollten deshalb besonders kritisch geprüft werden: Technische PIN-Eingabe und rechtlich erlaubtes Spiel sind verschiedene Fragen.
Welche österreichische Erlaubnis zählt?
Das österreichische Glücksspielgesetz ordnet elektronische Lotterien einem konzessionsgebundenen Bereich zu. Für die Prüfung ist die Konzessionärsliste des Bundesministeriums für Finanzen maßgeblich; die geltende Gesetzesfassung ist im Rechtsinformationssystem des Bundes abrufbar. Eine Bewilligung aus einem anderen Staat schafft nicht automatisch das Recht, in Österreich ein Online-Angebot zu betreiben.
In der vom Recherchezeitpunkt herangezogenen Liste ist die Österreichische Lotterien GmbH mit win2day.at für elektronische Lotterien bis zum 30. September 2027 ausgewiesen. Diese Angabe ist eine zeitgebundene Registerinformation, keine pauschale Aussage über jede Internetseite, die Paysafecard akzeptiert. Wer später einzahlt, sollte den Registerstand erneut prüfen.
Die sinnvollste Entscheidungsmatrix hat zwei Achsen. Auf der ersten steht die technische Frage: Wird die PIN angenommen? Auf der zweiten steht die Rechtsfrage: Ist der Betreiber für Österreich konzessioniert? Nur ein Ja auf beiden Achsen ergibt einen belastbaren Weg. Ein Ja bei der ersten und ein Nein oder Unklar bei der zweiten bedeutet: Zahlung technisch möglich, österreichische Zulässigkeit nicht bestätigt.
| Angebot oder Quelle | Paysafecard-Angabe | Österreichische Konzession bestätigt | Konsequenz |
|---|---|---|---|
| win2day / Österreichische Lotterien GmbH | Einzahlung mit PIN oder Paysafe-Anmeldung | Ja, BMF-Liste bis 30. September 2027 | Lokalen Registerstand und Kontoregeln beachten |
| Ausländische Vergleichsliste | Häufig mit Mindestbeträgen und Werbehinweisen | Nein, nicht aus der Liste ableitbar | Nicht als österreichisches legales Angebot behandeln |
| Einzelne ausländische Marke | Technische Akzeptanz kann behauptet werden | Für Österreich nicht bestätigt | Betreiber, Bewilligung und Nutzungsbedingungen selbst prüfen |
Ist ein ausländisches Casino mit Paysafecard in Österreich legal? Nicht allein deshalb. Die Akzeptanz des Prepaid-Verfahrens beweist keine österreichische Bewilligung. Nach der herangezogenen BMF-Information ersetzt eine Konzession eines anderen EU- oder EWR-Staates keine österreichische Erlaubnis. Wer seinen Wohnsitz in Österreich hat, sollte die Marke in der österreichischen Konzessionärsliste und die zuständige Rechtsgrundlage prüfen, bevor Geld eingezahlt wird.
win2day
win2day ist die Internetmarke der Österreichischen Lotterien GmbH und der klare lokale Bezugspunkt für diese Frage. In der herangezogenen Konzessionärsliste des Bundesministeriums für Finanzen ist die Österreichische Lotterien GmbH für elektronische Lotterien bis 30. September 2027 ausgewiesen. Für österreichische Spieler bedeutet das eine nachvollziehbare Konzessionsspur statt eines bloßen Logos auf einer Werbeseite.
Für die Einzahlung wird ein registriertes Spielerkonto benötigt. In der Kasse wählt man Paysafecard, gibt die 16-stellige PIN ein oder nutzt, sofern angezeigt, die Paysafe-Anmeldung. Die Gutschrift erfolgt laut den recherchierten Angaben gewöhnlich innerhalb weniger Sekunden, in Ausnahmefällen bis zu 45 Minuten. Der PIN-Wert allein entscheidet nicht über die Kontogrenze; die Einzahlungsvorgaben des Spielerkontos laufen daneben.
Wie lange dauert die Gutschrift eines Paysafecard-Codes?
Nach Eingabe der 16-stelligen PIN erscheint der Betrag laut den recherchierten Angaben gewöhnlich binnen weniger Sekunden im Spielerkonto, in Ausnahmefällen dauert es bis zu 45 Minuten. Bleibt die Gutschrift danach aus, lohnt der Blick auf Identitätsprüfung und Kontolimit, bevor man den Code selbst verdächtigt.
Unter 26 Jahren nennt win2day ein Einzahlungslimit von 250 Euro pro Woche. Ab 26 Jahren wird ein Rahmen von 1 bis 1.680 Euro pro Kalendermonat genannt. Diese Grenzen sind keine Empfehlung zum Ausschöpfen. Sie zeigen vielmehr, dass ein 5-Euro-Code in eine größere Budgetlogik fällt. Ein Nutzer kann mit einem kleinen PIN beginnen und trotzdem an einem bereits erreichten Kontorahmen scheitern.
Die Stärke von win2day liegt für diese konkrete Suche in der Kombination aus lokalem Bezug, dokumentierter Methode und Spielerschutz. Das macht den Ablauf nicht anonym. Identitätsprüfung, Alterskontrolle und Auszahlungsregeln bleiben bestehen. Wer ausdrücklich ein Casino ohne Anmeldung sucht, findet hier nicht das passende Produkt. Wer einen nachvollziehbaren österreichischen Weg sucht, erhält dagegen klare Anknüpfungspunkte.
Ausländische Suchlisten
Vergleichsseiten nennen regelmäßig Marken wie Lucky Ones, Wyns oder Casoola und stellen Paysafecard als schnelle Einzahlung heraus. Solche Angaben können erklären, welche technischen Möglichkeiten am internationalen Markt beworben werden. Sie sind aber keine österreichische Behördenauskunft. Ein Mindestbetrag in einer Tabelle ist ein Verkaufsargument, kein Nachweis einer Konzession.
Die Prüfung sollte deshalb nicht bei der Zahlungsart enden. Im Impressum stehen Betreibername und zuständige Bewilligung; diese Daten sind mit der österreichischen Registerlage abzugleichen. Fehlt eine klare lokale Einordnung, bleibt die Rechtsstellung offen. Wer trotz dieser Unklarheit einzahlt, trägt zusätzlich das Risiko abweichender Identitäts-, Rückerstattungs- und Auszahlungsbedingungen.
win2day und Paysafecard im Detail
Die Kombination passt vor allem für Personen, die keine Kartendaten in die Kasse eingeben möchten und bereits einen PIN besitzen. Paysafecard funktioniert als vorgelagertes Guthaben: Der Kauf des Codes und die Einzahlung beim Casino sind zwei getrennte Vorgänge. Ein Casino sieht nicht automatisch die Kaufquelle des PIN, muss aber den Spieler selbst nach seinen Regeln identifizieren.
Für den praktischen Ablauf genügt meist der einzelne PIN. Ein Paysafe-Konto kann die Verwaltung mehrerer Guthaben erleichtern, ist aber nicht mit dem Spielerkonto gleichzusetzen. Wer nur 5 Euro einzahlen möchte, sollte nicht vorschnell ein zusätzliches Konto anlegen, wenn die Kasse den direkten Code akzeptiert. Weniger Zugangsdaten bedeuten weniger vergessene Passwörter, aber nicht weniger gesetzliche Kontrolle.
Die Gutschrift lässt sich nach dem Vorgang im Casino-Kontostand feststellen. Bleibt sie aus, sind drei Zeitpunkte zu unterscheiden: Die PIN wurde noch nicht belastet, Paysafecard hat belastet, oder das Casino hat den Betrag angenommen und verzögert die Anzeige. Diese Reihenfolge hilft dem Kundendienst mehr als die pauschale Aussage, „es geht nicht“. Zahlungsbelege, Uhrzeit und Betrag gehören zur sachlichen Fehlerbeschreibung.
Einzahlungslimits sollten als persönliches Monats- oder Wochenbudget verstanden werden, nicht als Zielmarke. Bei unter 26-Jährigen nennt win2day 250 Euro pro Woche, bei älteren Spielern einen monatlichen Rahmen zwischen 1 und 1.680 Euro. Ein kleiner Prepaid-Code kann damit eine bewusste Ausgabengrenze bilden. Er macht Glücksspiel aber nicht automatisch kontrolliert; dafür braucht es zusätzlich eigene Pausen und Limits.
Ausländische Marken aus Vergleichslisten richtig einordnen
Die folgenden Marken werden in Drittlisten im Zusammenhang mit Paysafecard genannt. Ihre Aufnahme dient der Einordnung solcher Listen, nicht einer Empfehlung für Österreich. Für keine dieser Marken wurde in den verwendeten Quellen eine österreichische Konzession bestätigt. Angaben zu Mindestbeträgen oder Bearbeitungszeiten stammen, soweit genannt, aus fremden Ratgebern und sind keine verbindliche aktuelle Zusage.
| Marke | Genannte Paysafecard-Angabe | Österreichische Konzession bestätigt | Einordnung |
|---|---|---|---|
| Lucky Ones | Drittquelle nennt ab 20 Euro | Nein | Internationale Werbeangabe, keine lokale Empfehlung |
| Wyns | Drittquelle nennt ab 10 Euro | Nein | Niedrige Angabe ersetzt keine Rechtsprüfung |
| Casoola | Drittquelle nennt Ein- und Auszahlung ab 10 Euro | Nein | Auszahlungsweg gesondert prüfen |
| Alawin | Drittquelle nennt Einzahlung ab 10 Euro | Nein | Werbeinformation ohne lokalen Primärnachweis |
| Vegas Now | Paysafecard in Vergleichslisten genannt | Nein | Rangliste nicht mit Register verwechseln |
| Slotbox | Paysafecard; Drittquelle nennt 1 bis 5 Werktage Auszahlung | Nein | Keine österreichische Zusicherung |
| JustCasino | Paysafecard als Einzahlung genannt | Nein | Auszahlung über andere Methode prüfen |
| Lucky Dreams | Paysafecard in Drittlisten genannt | Nein | Mobile Zahlung schafft keine Konzession |
Lucky Ones
Lucky Ones erscheint in Ratgeberseiten als ausländische Marke mit Paysafecard. Eine belastbare österreichische Konzessionsangabe liegt in den verwendeten Unterlagen nicht vor. Eine Drittquelle nennt einen Paysafecard-Betrag ab 20 Euro und verbindet die Marke mit werblichen Bonusinformationen. Daraus lässt sich weder ein aktueller Mindestbetrag noch eine lokale rechtliche Zulässigkeit ableiten.
Für jemanden mit 5-Euro-PIN ist die Angabe bereits praktisch relevant: Ein genannter Mindestwert von 20 Euro würde den Code allein ausschließen. Selbst wenn die Kasse einen kleineren Betrag später zulässt, bleibt die Konzessionsfrage ungeklärt. Lucky Ones eignet sich daher höchstens als Beispiel dafür, warum Zahlungslogo, Betrag und Bewilligung in getrennten Prüfungen behandelt werden müssen.
Wyns
Wyns wird in einer ausländischen Ratgeberquelle mit Paysafecard ab 10 Euro und einem umfangreichen Spielangebot beschrieben. Betreiber- und Konzessionsdaten für Österreich sind in den verfügbaren Quellen nicht ausreichend belegt. Die 10-Euro-Angabe ist deshalb nur als fremde Marktinformation zu lesen, nicht als verbindliche Bedingung oder lokale Zusicherung.
Der praktische Haken ist schnell sichtbar: Ein 5-Euro-Code würde bei einem Mindestwert von 10 Euro nicht genügen. Dazu kommt, dass eine ausländische Erlaubnis den österreichischen Wohnsitz nicht automatisch abdeckt. Wer Wyns in einer Liste findet, sollte zuerst die österreichische Registerlage und danach die aktuelle Kasse prüfen. Die Reihenfolge schützt vor einer hübschen Tabelle mit dünnem Boden.
Casoola
Casoola ist eine ausländische Marke aus einer Vergleichsquelle. Der Betreiber und sein Status für österreichische Spieler sind in den herangezogenen Primärinformationen nicht ausreichend dokumentiert. Die Quelle nennt Ein- und Auszahlungen ab 10 Euro und führt Paysafecard als passende Methode. Das sind Angaben einer Drittseite, keine Feststellung des österreichischen Rechts.
Gerade die Kombination aus Einzahlung und Auszahlung kann irreführend sein. Wenn ein Anbieter eine Einzahlung per Paysafecard anbietet, folgt daraus nicht, dass Gewinne auf dieselbe PIN zurückgebucht werden. Der Auszahlungsweg wird meist gesondert festgelegt und kann eine Identitätsprüfung verlangen. Casoola zeigt damit exemplarisch, weshalb ein einzelnes Zahlungsmittel keine vollständige Kontolösung darstellt.
Alawin
Alawin wird in der Vergleichsberichterstattung als Marke mit Paysafecard-Einzahlung ab 10 Euro geführt. Eine österreichische Konzession und eine ausreichend belegte lokale Betreiberstruktur wurden in den verwendeten Informationen nicht bestätigt. Bonuszahlen aus Drittseiten werden nicht übernommen, weil Werbung und rechtliche Einordnung unterschiedliche Aussagen treffen.
Für den österreichischen Nutzer sind zwei Ausschlusskriterien offensichtlich. Ein 5-Euro-Code könnte an der genannten Untergrenze scheitern, und die lokale Erlaubnis bleibt offen. Selbst ein erfolgreicher PIN-Test beantwortet nur die technische Frage. Alawin ist daher kein Ersatz für den dokumentierten lokalen Weg, sondern ein gutes Beispiel für die nötige Vorsicht bei internationalen Trefferlisten.
Vegas Now
Vegas Now wird in mehreren Ratgeberlisten im Zusammenhang mit Paysafecard und allgemeinen Auszahlungen erwähnt. Konkrete Rechts- und Eigentümerdaten für Österreich wurden in den vorliegenden Quellen nicht festgestellt. Eine belastbare Kennzahl zu österreichischen Einzahlungen gibt es hier nicht. Das Fehlen einer Zahl ist ehrlicher als eine erfundene Genauigkeit.
Der Name in einer Rangliste sagt über die Konzession ebenso wenig wie die Farbe des Kassenknopfs. Wer die Marke erwägt, müsste Betreiber, zuständige Bewilligung, Länderbeschränkung und Auszahlungsregeln selbst kontrollieren. Ohne bestätigte österreichische Erlaubnis ist Vegas Now nicht als lokale Empfehlung einzuordnen, auch wenn Paysafecard technisch angeboten werden sollte.
Slotbox
Slotbox stammt aus einem Paysafecard-Vergleich, der die Methode nennt und eine Auszahlung innerhalb von 1 bis 5 Werktagen beschreibt. Diese Zeitspanne ist eine Drittangabe und keine aktuelle Garantie. Ein österreichischer Konzessionsstatus ist in den genutzten Quellen nicht bestätigt; auch das Betreiberprofil ist für den hiesigen Markt nicht primär dokumentiert.
Die Marke verdeutlicht einen häufigen Denkfehler. Eine mehrtägige Auszahlung ist ein allgemeiner Zahlungsprozess und keine Rückzahlung auf den Paysafecard-Code. Vor einer Einzahlung müssten daher nicht nur Mindestbetrag und PIN-Akzeptanz, sondern auch der tatsächlich verfügbare Auszahlungsweg und die Prüfungsvoraussetzungen gelesen werden. Für österreichische Nutzer fehlt der entscheidende lokale Nachweis.
JustCasino
JustCasino wird in einer ausländischen Vergleichsliste als Paysafecard-Anbieter geführt. Lokale Rechtsstellung, Betreiber und österreichische Konzession sind in den vorliegenden Informationen nicht belegt. Eine Drittquelle nennt allgemein 2 bis 3 Werktage für Auszahlungen, ohne dass dies als verbindliche aktuelle Bedingung gelten kann.
Die Trennung von Ein- und Auszahlung ist hier besonders wichtig. Der PIN kann beim Einzahlen funktionieren, während eine Auszahlung nur über eine Banküberweisung oder einen anderen zugelassenen Weg möglich ist. Eine solche Abweichung ist nicht automatisch ungewöhnlich, sie muss aber vor dem Spiel verstanden werden. JustCasino bleibt daher ein Listenbeispiel, nicht die lokale Antwort auf die Suche.
Lucky Dreams
Lucky Dreams erscheint in einem Paysafecard-Vergleich mit einer genannten Auszahlungsdauer von 1 bis 3 Werktagen. Österreichische Eigentums- und Konzessionsdaten fehlen in den Primärquellen. Die Marke wird deshalb nicht als in Österreich zugelassene Option dargestellt. Eine internationale Erwähnung kann die technische Landschaft beschreiben, ersetzt aber keine Prüfung durch eine österreichische Stelle.
Auch eine mobile oder besonders schnelle Einzahlung ändert daran nichts. Ein Smartphone macht aus einem ausländischen Angebot kein österreichisches. Wer Lucky Dreams auf einer Liste findet, sollte die Seite nicht anhand der PIN allein bewerten, sondern die zuständige Bewilligung, das Land des Spielerkontos, Identitätsregeln und Auszahlung gemeinsam prüfen. Vier kleine Kontrollen sind besser als ein großes Werbeversprechen.
Limits, Gebühren und kleine Codes
Paysafecard arbeitet mit gekauftem Guthaben, während das Casino eigene Mindest- und Höchstwerte festlegt. Ein 5-Euro-Code kann deshalb an der Casino-Kasse scheitern, obwohl er bei einem anderen Händler problemlos funktioniert. Die wichtigste Prüfung steht direkt vor der Bestätigung: Welche Untergrenze gilt, welcher Betrag wird belastet, und wird ein Restwert akzeptiert?
Gebühren sind ebenfalls an der konkreten Nutzung festzumachen. Der Kaufpreis des Codes und mögliche Kosten bei längerer Nichtnutzung oder bestimmten Verwaltungsschritten sind nicht dasselbe wie eine Casino-Einzahlungsgebühr. Die Kasse sollte den Endbetrag vor der Bestätigung anzeigen. Eine Zahlung wird nicht günstiger, wenn die Kosten erst nachher entdeckt werden.
| Fall | Mögliche Hürde | Sichere Kontrolle |
|---|---|---|
| 5-Euro-PIN | Casino verlangt mindestens 10 Euro | Mindestbetrag in der Kasse lesen |
| Teilverbrauch | Restwert liegt unter dem gewünschten Betrag | Guthaben vorab prüfen |
| Mehrere PINs | Kasse nimmt nur einen Code an | Vorgabe zur Kombination beachten |
| Limit erreicht | Wochen- oder Monatsrahmen verhindert Buchung | Kontolimit und Verlauf ansehen |
| Identität offen | Zahlung wird bis zur Prüfung zurückgehalten | Angaben vollständig und korrekt einreichen |
| Falscher Code | PIN abgelehnt oder bereits verwendet | Beleg sichern und Guthabenstatus prüfen |
Kann ich einen Paysafecard-Code mit 5 Euro im Casino verwenden?
Ja, sofern die Kasse genau 5 Euro oder einen niedrigeren Betrag akzeptiert, der PIN über ausreichendes Guthaben verfügt und das Spielerkonto nicht an einem Limit steht. Ein Anbieter mit 10-Euro-Mindestbetrag lehnt den Code dagegen ab. Der Codewert ist also nicht das Problem an sich; meistens entscheidet die Untergrenze des Casinos.
Alters- und Monatsgrenzen
Die österreichische Konzessionslage bringt Alters- und Identitätsanforderungen mit sich. Eine Paysafecard kann im Handel erworben werden, doch der Besitz einer PIN beweist nicht die Spielberechtigung. Das Casino prüft sein Konto separat. Unter 26 Jahren nennt win2day 250 Euro pro Woche; ab 26 Jahren einen monatlichen Rahmen zwischen 1 und 1.680 Euro.
Die Zahlen sollten nicht als Einladung gelesen werden, den höchsten Betrag auszuschöpfen. Ein eigenes niedrigeres Budget ist vernünftiger, besonders bei Prepaid-Guthaben, dessen physische oder digitale PIN schnell ausgegeben ist. Wer Einzahlungen nicht mehr klar verfolgen kann, sollte pausieren. Ein Limit, das erst nach dem Verlust interessant wird, ist ein verspäteter Sicherheitsgurt.
Auszahlung nach der Paysafecard-Einzahlung
Paysafecard ist in diesem Ablauf in erster Linie ein Einzahlungskanal. Gewinne werden normalerweise nicht einfach auf den bereits verwendeten PIN zurückgebucht. Das liegt daran, dass eine Prepaid-PIN kein gewöhnliches Auszahlungskonto des Casinos ist. Für die Auszahlung legt der Anbieter separate Verfahren fest, etwa eine Bankverbindung oder eine andere auf das Konto zugelassene Methode.
Vor der ersten Einzahlung sollte deshalb das Auszahlungsfenster geöffnet und gelesen werden. Dort stehen die verfügbaren Wege, Mindestbeträge, Bearbeitungszeiten und Nachweise. Ein Anbieter kann eine Identitätsprüfung verlangen, obwohl die Einzahlung ohne Bankdaten durchgeführt wurde. Das ist kein Widerspruch: Die Zahlung schützt die Kontodaten beim Einzahlen, nicht vor der Pflicht, den Spieler zu identifizieren.
Rückerstattung und Auszahlung sind zwei verschiedene Fälle. Eine Rückerstattung betrifft eine fehlgeschlagene oder rückabzuwickelnde Zahlung und wird mit dem Zahlungsdienst oder Anbieter geklärt. Eine Auszahlung betrifft einen Spielsaldo nach erfüllten Bedingungen. Bei beiden Vorgängen sollten Belege, Kontoname und Zahlungszeitpunkt zusammenpassen. Abweichende Namen führen häufig zu Verzögerungen, weil der Anbieter die Herkunft und Berechtigung prüfen muss.
Warum kann ich Gewinne nicht einfach auf die Paysafecard zurückbuchen? Weil der PIN als Prepaid-Einzahlung verwendet wird und nicht automatisch ein Auszahlungskonto darstellt. Gewinne werden über die im Spielerkonto angebotenen Wege ausgezahlt, oft erst nach Identitätsprüfung. Vor dem Spiel sollte die Kasse zeigen, welche Methode verfügbar ist. Eine schnelle Einzahlung garantiert keine gleich schnelle Rückzahlung.
Smartphone, Datenschutz und Fehlerbehebung
Code abgelehnt
Bei einer Ablehnung beginnt die Prüfung mit dem 16-stelligen PIN und dem tatsächlichen Restguthaben. Danach folgen Mindestbetrag, Währung, Kontolimit und der Status der Identitätsprüfung. Erst wenn diese Punkte passen, ist ein technischer Fehler wahrscheinlich. Ein Screenshot der Fehlermeldung hilft, sollte aber die PIN und persönliche Daten verdecken.
Wurde der Code belastet, ohne dass die Einzahlung erscheint, wird nicht mehrfach nachgezahlt. Der Kontostand bei Paysafe, die Casino-Kasse und die Transaktionsübersicht werden einzeln kontrolliert. Mit Betrag, Uhrzeit und Referenznummer kann der Kundendienst den Vorgang suchen. Die PIN gehört nicht in einen Chat, in eine Bewertung oder an eine unbekannte Person, die schnelle Hilfe verspricht.
Ein abgelaufener oder bereits vollständig verbrauchter Code lässt sich nicht durch einen anderen Browser reparieren. Ebenso wenig hebt ein neues Paysafe-Konto ein Casino-Limit auf. Bleibt eine Sperre bestehen, ist die offizielle Supportstelle des Anbieters der richtige Weg. Keine Abkürzungen. Zahlungsprobleme mögen langweilig sein, doch Lässigkeit macht sie teuer.
Funktioniert die Einzahlung auch am Smartphone?
Ja, sofern der Anbieter eine für mobile Geräte angepasste Kasse bereitstellt und Paysafecard dort als Methode anzeigt. Der Ablauf bleibt gleich: Spielerkonto, Kasse, Paysafecard, PIN oder Paysafe-Anmeldung, Bestätigung. Eine mobile Darstellung verändert weder Konzession, Altersprüfung noch Limits. Bei kleinen Bildschirmen sollten Betrag und Empfänger vor dem letzten Klick besonders sorgfältig kontrolliert werden.
Datenschutz hat zwei Seiten. Beim PIN-Einsatz müssen keine Kartennummer und kein Onlinebanking-Zugang in die Casino-Kasse eingegeben werden. Paysafe verarbeitet dennoch Zahlungsdaten, und das Casino verwaltet Kontodaten, Spielverlauf sowie Identitätsunterlagen. Verwendet werden sollten nur die offiziellen Anwendungen und verschlüsselte Verbindungen; öffentliche WLAN-Netze und gespeicherte PINs in fremden Geräten sind unnötige Einladungen.
Bonus, Spielbudget und verantwortungsvolle Nutzung
Ein Bonus kann an eine Einzahlung mit Paysafecard geknüpft sein, muss es aber nicht. Vor der Aktivierung sind Mindestbetrag, Umsatzbedingungen, gültige Spiele, Zeitfenster und ein möglicher Höchstgewinn zu lesen. Ein 5-Euro-Code erfüllt eine Bonusbedingung häufig nicht, wenn der Mindestbetrag höher liegt. Wer nur Guthaben einsetzen möchte, sollte ein Angebot nicht anklicken, nur weil daneben „Geschenk“ steht. Ein Casino ist keine Wohlfahrtsstelle.
Der Prepaid-Charakter kann bei der Budgetplanung helfen. Ein festgelegter Codewert begrenzt den Betrag, der für diesen einzelnen Vorgang zur Verfügung steht. Er ersetzt aber keine Tagespause und keine selbst gesetzte Grenze. Werden mehrere PINs nacheinander gekauft, verschwindet der Schutzgedanke. Der Geldfluss wirkt dann klein, die Summe ist es nicht zwingend.
Spielerschutz umfasst Kontolimits, Pausen, Sperrmöglichkeiten und die ehrliche Beobachtung des eigenen Verhaltens. Ein Verlust soll nicht durch eine weitere Einzahlung zurückgeholt werden. Wer nach einem kleinen Code sofort nach dem nächsten sucht, hat die Budgetfunktion bereits umgangen. Bei Kontrollverlust ist eine Pause sinnvoll; bei akuter Belastung helfen außerdem unabhängige Beratungsstellen und der Kundendienst des Anbieters.
Die beste Zahlungsmethode ist nicht die mit der auffälligsten Werbezeile, sondern jene, deren Kosten, Grenzen und Rückzahlungsweg vor der Zahlung verständlich sind. Paysafecard kann für Menschen sinnvoll sein, die keine Bankkartendaten in der Kasse eingeben möchten. Sie ist aber weder ein Freibrief für ausländische Angebote noch eine Garantie für Anonymität oder einen problemlosen Gewinntransfer.
Eine nüchterne Kaufentscheidung lässt sich in wenigen Fragen prüfen: Ist der Anbieter in Österreich konzessioniert? Akzeptiert die Kasse den konkreten Codewert? Ist das Spielerkonto vollständig bestätigt? Welche Auszahlung steht später offen? Welches eigene Budget gilt unabhängig vom Höchstlimit? Erst wenn diese Antworten zusammenpassen, ist der PIN-Einsatz sinnvoll.
Wer eine ausländische Marke nur wegen eines niedrigen Mindestbetrags auswählt, spart möglicherweise fünf Euro und kauft sich dafür unklare Rechte, fremde Bedingungen und eine schwierige Auszahlung ein. Das ist kein Schnäppchen, sondern eine schlecht beschriftete Rechnung. Für den österreichischen Weg bleibt win2day der dokumentierte lokale Bezugspunkt; der aktuelle Register- und Kassenstand muss trotzdem vor jeder Einzahlung geprüft werden.
Was vor dem Kauf des Codes feststehen sollte
Der Kauf eines PIN sollte erst erfolgen, wenn der geplante Anbieter die Methode tatsächlich für das eigene Konto anbietet. Das klingt banal, ist es aber nicht. Zahlungsmethoden werden nach Land, Währung, Altersgruppe, Kontostatus und internen Prüfungen eingeblendet. Eine allgemeine Paysafecard-Seite kann eine Methode nennen, die in der österreichischen Kasse gar nicht erscheint. Wer erst nach dem Kauf prüft, besitzt dann Guthaben ohne passenden Verwendungszweck.
Auch der Betrag sollte aus dem Spielbudget und nicht aus einer Bonuszeile entstehen. Ein Code über 5 Euro ist übersichtlich. Werden aber vier oder fünf weitere PINs gekauft, weil ein Spiel gerade schlecht läuft, wird aus der kleinen Stückelung eine schwer erkennbare Gesamtsumme. Eine kurze Notiz mit Datum, Codewert und persönlichem Höchstbetrag verhindert, dass die Prepaid-Form zur Tarnkappe für Nachzahlungen wird.
Die Identitätsangaben im Spielerkonto müssen mit den späteren Auszahlungsdaten übereinstimmen. Fantasienamen, ein fremdes Bankkonto oder eine alte Adresse sparen bei der Registrierung keine Zeit. Sie verschieben die Kontrolle nur bis zu dem Moment, in dem Geld ausgezahlt werden soll. Dann wird aus einer kleinen Ungenauigkeit eine offene Prüfung, und der Kundendienst darf die Angelegenheit nicht einfach wegwinken.
Kontostand, PIN-Rest und Belege
Ein nicht vollständig verbrauchter Code bleibt ein Guthaben beim Zahlungsdienst. Der Casino-Kontostand zeigt nur den bereits eingezahlten Betrag und sagt nichts über den übrigen PIN-Wert aus. Diese beiden Kontostände sollten getrennt notiert werden. Besonders bei kleinen Codes ist ein Rest von wenigen Euro leicht zu vergessen, während mehrere ungenutzte PINs zusammen doch einen spürbaren Betrag ausmachen.
Der Kaufbeleg ist der erste Nachweis über den Erwerb, aber nicht zwingend der Nachweis einer gelungenen Casino-Einzahlung. Dafür sind die Buchungsanzeige im Spielerkonto und die Transaktionsübersicht zuständig. Bei einer Reklamation helfen beide Dokumente. Fehlt der Beleg, kann der Zahlungsdienst den Code trotzdem anhand weiterer Angaben prüfen, doch die Bearbeitung wird unnötig mühsam.
Eine PIN sollte nicht fotografiert und in einer Cloud, einem Messenger oder einer Notiz-App ohne Schutz gespeichert werden. Wer Zugriff auf den Code erhält, braucht keine komplizierte Erklärung, sondern nur die richtige Eingabemaske. Auch der Kundendienst verlangt normalerweise nicht, dass eine vollständige PIN öffentlich versendet wird. Die letzten Stellen oder eine Transaktionsnummer reichen für die erste Zuordnung oft aus; konkrete Anforderungen kommen vom offiziellen Anbieter.
Währung und Betrag vor der Freigabe
Ein Code wird in einem bestimmten Währungsumfeld gekauft, während das Spielerkonto eine eigene Kontowährung führen kann. Die Kasse sollte vor der Freigabe zeigen, welcher Betrag gutgeschrieben wird. Kleine Abweichungen durch Umrechnung, Rundung oder Gebühren sind bei einem 5-Euro-Code verhältnismäßig auffällig. Ein Betrag, der nicht klar ausgewiesen ist, gehört nicht bestätigt.
Die Freigabeseite ist der letzte sinnvolle Kontrollpunkt. Dort werden Zahlungsart, Betrag und Konto angezeigt. Ein kurzer Blick auf alle drei Angaben dauert weniger als eine spätere Reklamation. Wird eine PIN versehentlich auf ein falsches Konto angewendet, kann die Rückabwicklung kompliziert sein. Prepaid-Zahlungen sind keine gelben Zettel, die man nachträglich einfach auf den richtigen Stapel legt.
Bei einer langsamen Gutschrift sollte man die Kasse offen lassen, aber keine weiteren Zahlungen auslösen. Die genannte Ausnahmefrist von bis zu 45 Minuten bei win2day ist ein praktischer Orientierungswert, keine Aufforderung zum Warten ohne Ende. Nach Ablauf dieser Zeit gehören die Transaktionsdaten an den offiziellen Kundendienst. Eine erneute PIN-Eingabe ohne Klärung erhöht nur die Zahl der offenen Fälle.
Warum „ohne Anmeldung“ fast immer missverständlich ist
Die Formulierung „Paysafecard ohne Konto einlösen“ beschreibt häufig den Kauf oder die Nutzung des Prepaid-Guthabens, nicht das Spielen ohne Casino-Konto. Ein PIN kann ohne eigenes Paysafe-Konto erworben werden. Für die Einzahlung bei einem österreichischen Online-Casino gelten dennoch Registrierung, Altersprüfung und Identitätskontrolle. Die sprachliche Abkürzung aus der Werbung darf nicht mit einer rechtlichen Ausnahme verwechselt werden.
Auch ein Anbieter, der eine Einzahlung vor einer vollständigen Prüfung technisch zulässt, kann die weitere Nutzung oder Auszahlung bis zum Abschluss der Prüfung beschränken. Das ist bei Glücksspielen kein ungewöhnlicher Sonderfall. Der Spieler sollte die Dokumentenanforderungen vor dem ersten Einsatz kennen: Name, Geburtsdatum, Wohnadresse und gegebenenfalls ein Nachweis der Zahlungsberechtigung müssen zusammenpassen.
Anonymität ist außerdem nicht dasselbe wie Datenschutz. Paysafecard kann die Eingabe von Bankkartendaten vermeiden. Das Casino erfährt trotzdem, welchem Spielerkonto die Einzahlung zugeordnet wird, und speichert Vorgänge nach seinen Pflichten. Wer wirklich möglichst wenige Zahlungsdaten in der Kasse hinterlegen will, erreicht dieses Ziel mit einer Prepaid-Methode eher als mit einer Karte, aber nicht mit einem konto- und prüfungsfreien Glücksspiel.
Wenn der Code im Handel gekauft wurde
Ein im Geschäft gekaufter PIN ist grundsätzlich nicht wertvoller oder schwächer als ein digital erworbener. Entscheidend sind Aktivierung, Restguthaben und die Bedingungen des Zahlungsdienstes. Der Kassenbon sollte bis zur erfolgreichen Einzahlung aufbewahrt werden. Bei einem Ausdruck mit beschädigten Stellen wird nicht geraten, welche Ziffer gemeint sein könnte; jeder Fehlversuch ist ein zusätzlicher Grund für eine Sperre.
Wurde der Code verschenkt, muss geklärt sein, wer ihn rechtmäßig verwenden darf. Bei einer Rückerstattung oder einem Streitfall kann der Zahlungsdienst den ursprünglichen Kauf, das Kaufdatum und den Vertriebsweg berücksichtigen. Ein fremder Bon und ein eigenes Casino-Konto bilden nicht automatisch ein Problem, aber sie können zusätzliche Fragen auslösen. Transparente Herkunft ist die bessere Ausgangslage.
Codes aus unbekannten Kleinanzeigen oder privaten Nachrichten sind besonders heikel. Ein ungewöhnlich hoher Rabatt ist kein Zahlungsmerkmal, sondern ein Warnsignal. Bereits verwendete PINs werden gern als angeblich unbenutzte Codes weitergegeben. Für ein paar Euro vermeintliche Ersparnis lohnt sich keine Auseinandersetzung mit einem anonymen Verkäufer. Der offizielle Vertrieb ist unspektakulär, aber genau darin liegt sein Vorteil.
Was ein Auszahlungsplan vor dem Spiel klärt
Ein sinnvoller Auszahlungsplan beginnt nicht beim Gewinn, sondern bei der Einzahlung. Der Nutzer prüft, ob sein Name im Konto korrekt geschrieben ist, welche Bankverbindung akzeptiert wird und ob der Anbieter eine zusätzliche Prüfung vorsieht. Außerdem wird gelesen, ob Bonusguthaben getrennt vom Echtgeld behandelt wird. Ein kleiner PIN kann echtes Geld einbringen, doch eine aktivierte Bonusbedingung kann die Auszahlung des gesamten Saldos beeinflussen.
Die Bearbeitungszeit setzt sich oft aus mehreren Abschnitten zusammen: interne Freigabe, Identitätsprüfung und tatsächliche Überweisung. Eine Angabe von wenigen Werktagen in einer Drittquelle sagt daher wenig über den individuellen Fall aus. Wochenende, fehlende Dokumente und ein nicht übereinstimmender Kontoinhaber verlängern die Wartezeit. Seriöse Erwartungen sind genauer als das Versprechen einer Auszahlung „sofort“.
Bei einer Ablehnung der Auszahlung muss der Grund schriftlich nachvollziehbar sein. Häufig geht es um fehlende Unterlagen, ein nicht akzeptiertes Konto oder Bedingungen eines Bonus. Die richtige Reaktion ist nicht die nächste Einzahlung, sondern die Anforderung einer klaren Begründung. Wer bereits mit einer fremden Marke arbeitet, hat bei unklarer Rechtsstellung zudem weniger verlässliche Anlaufstellen als bei einem dokumentierten lokalen Anbieter.
Praktische Nutzungspause und Selbstkontrolle
Prepaid-Guthaben eignet sich für ein festes Vorhaben, nicht für spontane Verlustjagd. Vor dem Einlösen wird ein Betrag festgelegt, der vollständig verloren sein darf, ohne Miete, Lebensmittel oder andere Verpflichtungen zu berühren. Der Satz klingt streng. Glücksspielkassen sind allerdings nicht dafür bekannt, finanzielle Vernunft ungefragt nachzuliefern.
Eine Pause lässt sich technisch und organisatorisch vorbereiten. Nach der Einzahlung wird das Spielerkonto geschlossen, Benachrichtigungen werden ausgeschaltet und kein weiterer PIN liegt griffbereit. Wer merkt, dass die Entscheidung gegen das eigene Budget kippt, nutzt Sperr- oder Pausenfunktionen. Eine selbst gesetzte Grenze ist wirksam, bevor das Geld eingesetzt wurde, nicht erst während der Suche nach dem nächsten Spiel.
Auch Freunde oder Familienmitglieder sollten keinen Zugriff auf PINs und Kontodaten erhalten, wenn das Guthaben nur für eine bestimmte Person bestimmt ist. Gemeinsame Geräte speichern unter Umständen Sitzungen oder Zahlungsdaten. Abmelden, Bildschirmsperre und ein geschütztes E-Mail-Konto sind einfache Maßnahmen. Sie ersetzen keine technische Sicherheit des Anbieters, verhindern aber vermeidbare Zugriffe im eigenen Umfeld.
Entscheidung in einer Minute
Wer den Ablauf knapp prüfen will, kann vier Antworten notieren. Erstens: Ist der Anbieter in Österreich nachvollziehbar konzessioniert? Zweitens: Wird Paysafecard im eigenen Kassenfenster angezeigt? Drittens: Reicht der Codewert nach dem Mindestbetrag und dem Kontolimit? Viertens: Ist die Auszahlungsmethode vor dem Spiel bekannt? Ein Nein beendet die Einzahlung vor dem letzten Klick.
Ein fünfter Blick gilt dem persönlichen Anlass. Wird der PIN verwendet, weil eine Karte gerade nicht verfügbar ist, oder weil eine Einzahlung möglichst unsichtbar bleiben soll? Der erste Grund betrifft Bequemlichkeit, der zweite verdient eine Pause. Prepaid verändert die Sichtbarkeit der Kartendaten, nicht die Verantwortung für das Spiel. Das Konto führt weiterhin Buch über Einzahlungen, Einsätze und Auszahlungen.
Auch die Frage nach der passenden Stückelung ist nüchtern zu beantworten. Ein 5-Euro-Code eignet sich für einen eng begrenzten Versuch, sofern die Kasse ihn akzeptiert. Ein höherer Code ist nicht automatisch günstiger, wenn dadurch ein größeres Budget ohne zusätzliche Entscheidung im Konto liegt. Für Spieler mit schwankender Selbstkontrolle ist eine kleinere Stückelung oft die transparentere Wahl. Wer dagegen ohnehin den Monatsrahmen ausschöpft, verwechselt Bequemlichkeit mit Kontrolle.
Die Anzeige einer Paysafecard-Methode kann außerdem von Wartungsarbeiten oder technischen Änderungen abhängen. Eine ältere Anleitung mit festem Menüwortlaut ist kein Versprechen für jede Sitzung. Maßgeblich ist die Kasse des eigenen, geprüften Kontos zum Zeitpunkt der Zahlung. Verschwindet die Methode, wird kein Ersatzweg improvisiert. Der Versuch, eine PIN über ein fremdes Land oder ein anderes Konto einzusetzen, verschärft die ohnehin offene Rechts- und Prüfungsfrage.
Bei einem neuen Gerät sollte die Anmeldung nicht über gespeicherte Sitzungen fremder Nutzer erfolgen. Browserdaten, automatische Formulare und Zwischenablagen können eine falsche E-Mail-Adresse oder einen früheren Betrag eintragen. Vor der Bestätigung wird deshalb das Konto oben in der Kasse kontrolliert. Das dauert wenige Sekunden und verhindert, dass eine Zahlung zwar erfolgreich, aber dem falschen Nutzerprofil zugeordnet wird.
Ein sauberer Beleg besteht aus drei Teilen: Kaufnachweis des PIN, Zahlungsbestätigung des Dienstes und Buchung im Casino-Konto. Diese Unterlagen werden sicher aufbewahrt, ohne die vollständige PIN frei zugänglich zu speichern. Bei einer Abweichung lässt sich dann feststellen, an welcher Stelle der Ablauf unterbrochen wurde. Das ist eine weit bessere Ausgangslage als ein unscharfer Screenshot mit abgeschnittenem Betrag.
Bei einem Streit über eine Rückerstattung sollte der Spieler außerdem keine widersprüchlichen Angaben an mehrere Stellen senden. Zuerst wird geklärt, ob der Zahlungsdienst, das Casino oder die eigene Bank für den konkreten Vorgang zuständig ist. Eine doppelte Rückforderung kann die Prüfung verlängern. Sachliche Daten, ein Vorgang pro Nachricht und keine Weitergabe der vollständigen PIN sind die unspektakulären, aber wirksamen Regeln.
Die österreichische Einordnung bleibt der entscheidende Filter. Wer lediglich eine schnelle Eingabemaske sucht, findet international zahlreiche Angebote. Wer eine verantwortbare Lösung für den eigenen Wohnsitz braucht, muss das Register vor die Werbung stellen. Ein Anbieter kann technisch modern, mobil bequem und bei Einzahlungen großzügig sein und trotzdem nicht die lokale Bewilligung nachweisen. Drei gute Eigenschaften ersetzen diesen Nachweis nicht.
Bei win2day lautet die praktische Abfolge: Konto eröffnen, verlangte Prüfung abschließen, Kasse öffnen, Paysafecard wählen, PIN eingeben, Betrag prüfen, Bestätigung abwarten und Kontostand kontrollieren. Unter 26 Jahren ist das genannte Wochenlimit von 250 Euro einzubeziehen; ab 26 gilt der genannte monatliche Rahmen. Ein 5-Euro-Code kann dabei eine bewusst kleine erste Einzahlung sein, sofern die Kasse ihn zulässt.
Bei einer ausländischen Marke lautet die Abfolge anders, weil zuerst die österreichische Rechtsstellung offen ist. Paysafecard-Akzeptanz, 10- oder 20-Euro-Angaben und behauptete Auszahlungszeiten aus einer Vergleichsliste beantworten diese Frage nicht. Erst ein nachvollziehbarer Betreiber, eine zuständige Erlaubnis und passende Kontobedingungen schaffen eine belastbare Grundlage. Fehlt einer dieser Punkte, bleibt der vermeintlich einfache PIN-Einsatz ein unnötiges Glücksspiel neben dem eigentlichen Glücksspiel.
Die Prüfung endet auch nicht mit dem ersten erfolgreichen Spiel. Ein Anbieter kann die Einzahlung akzeptieren und erst bei einer Auszahlung zusätzliche Nachweise verlangen. Daher gehören Kontoname, Adresse und Zahlungsdaten schon bei der Eröffnung sorgfältig eingetragen. Ein späterer Gewinn macht eine unklare Registrierung nicht sauberer. Er macht die Folgen nur sichtbarer.
Wer den PIN bei einem Händler kauft, sollte außerdem darauf achten, dass der Code für das eigene Land und die gewünschte Währung vorgesehen ist. Ein günstiger fremder Code ist kein sicherer Umweg. Länderbeschränkungen, Umrechnung und Rückerstattung können voneinander abweichen. Die Kasse des Casinos und die Hinweise des Zahlungsdienstes müssen zusammenpassen, bevor der Code geöffnet oder weitergegeben wird.
Bei der mobilen Nutzung gilt dasselbe für Benachrichtigungen. Eine erfolgreiche Buchung sollte im Konto und nicht nur als kurze Bildschirmmeldung sichtbar sein. Wird das Fenster geschlossen, bevor die Bestätigung geladen ist, wartet man zunächst und prüft den Kontostand. Die rote Versuchung, auf einem kleinen Bildschirm sofort noch einmal zu drücken, ist technisch kein Fortschritt.
Ein vernünftiger Abschluss ist daher kein möglichst hoher Einzahlungslimit, sondern ein nachvollziehbarer, begrenzter Vorgang. Der Codewert, der eigene Betrag, die österreichische Erlaubnis und der Auszahlungsweg müssen vor dem Einsatz zusammenpassen. Wenn eine dieser Informationen fehlt, bleibt der PIN unangetastet. Fünf Euro warten besser im Portemonnaie als ein ungeklärter Betrag im falschen Konto.
Zahlungsmethoden im Online Casino Österreich 2026
Inhalt erstellt vom Team «slotsjackpotat.com»