Casino mit Magenta bezahlen in Österreich 2026: so funktioniert es wirklich
 Available in US
Wer in Österreich mobil spielt und sein Casino-Konto per Handyrechnung aufladen will, landet schnell bei der Frage: Funktioniert das eigentlich mit Magenta Telekom? Die kurze Antwort — ja, aber nicht bei jedem Anbieter, der behauptet, Handyrechnung anzubieten. Nicht jedes Casino, das „DCB“ oder „Mobilzahlung“ in seiner Zahlungsübersicht nennt, hat die Magenta-Route auch tatsächlich aktiv. Wer das erst beim Einzahlungsversuch herausfindet, verliert Zeit und Geduld.
Dieser Leitfaden arbeitet genau das heraus: welche Anbieter 2026 konkret mit Magenta Telekom Austria funktionieren, wie der technische Ablauf aussieht, welche Limits gelten — und was man über Auszahlungen wissen sollte, bevor man eine erste Einzahlung tätigt.
Wie die Magenta-Einzahlung im Online Casino funktioniert
Hinter dem Begriff „Casino mit Magenta bezahlen“ steckt eine Zahlungstechnologie namens Direct Carrier Billing, kurz DCB. Der Name klingt technischer als das Konzept: DCB verbindet die Casino-Kasse direkt mit dem Mobilfunkanbieter. Der Betrag wird entweder auf die monatliche Rechnung aufgeschlagen oder sofort vom Prepaid-Guthaben abgezogen — je nachdem, ob man einen Vertragsplan oder eine Wertkarte hat.
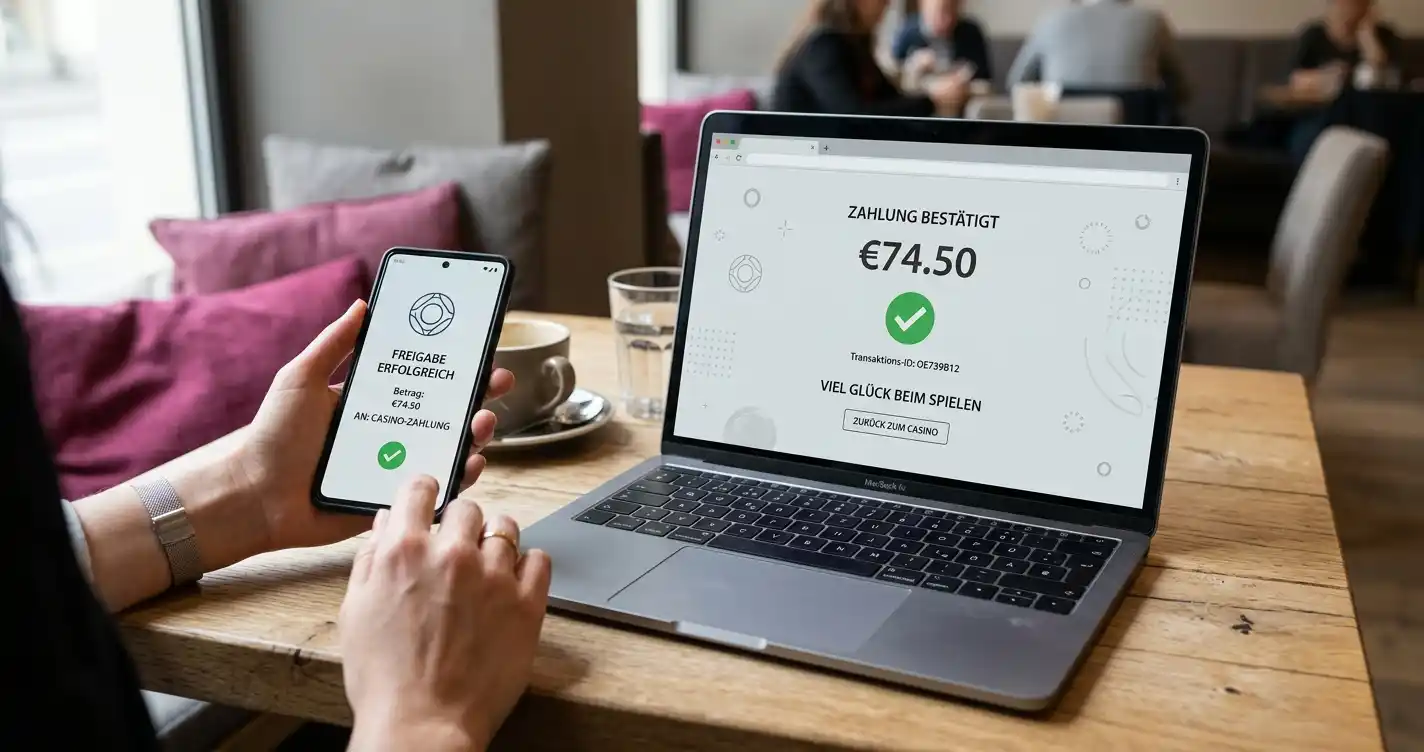
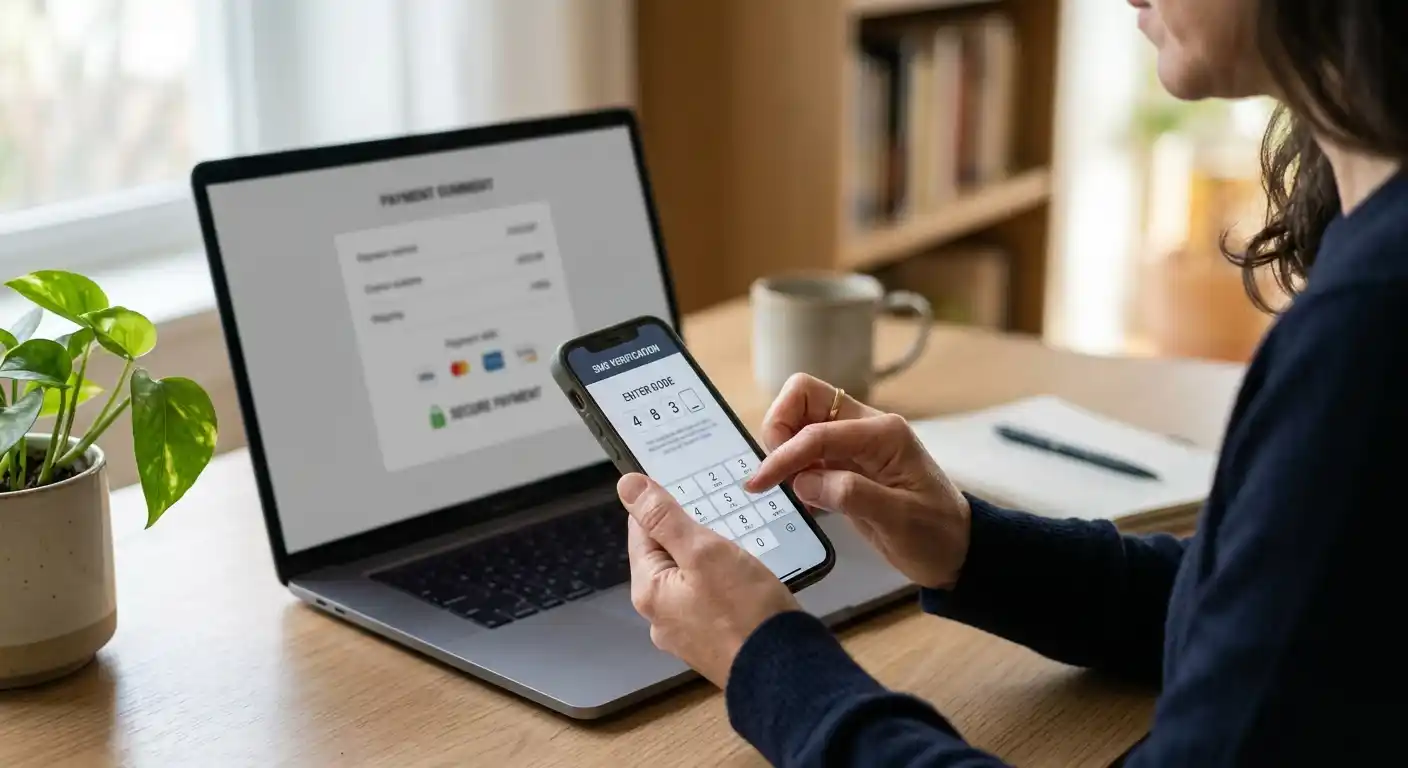
Das Besondere an DCB ist, was es nicht braucht. Keine Kreditkarte. Kein E-Wallet-Konto. Keine IBAN. Man gibt die Mobilfunknummer ein, bestätigt per SMS-PIN, und die Transaktion ist abgeschlossen. Der gesamte Vorgang dauert unter 60 Sekunden. Wer schon einmal ein App-Abo über seine Mobilfunkrechnung abgewickelt hat — Google Play, Spotify, digitale Zeitungsabos — kennt das Prinzip.
Für die Praxis ist die Trennung der beteiligten Stellen entscheidend. Das Casino entscheidet, welche Zahlungswege im eigenen Kassenbereich angezeigt werden. Der Zahlungsaggregator prüft, ob der Mobilfunkanschluss technisch erreichbar ist und welche Limits vom Netz kommen. Magenta wiederum kann eine Transaktion unabhängig vom Casino ablehnen, etwa bei einer gesperrten Drittanbieterschnittstelle oder einem bereits ausgeschöpften Monatsrahmen. Eine Fehlermeldung im Casino beweist deshalb nicht, dass das Konto oder die Casino-Seite defekt ist.
DCB ist außerdem nicht mit einer gewöhnlichen Überweisung gleichzusetzen. Bei einer Überweisung kann der Kontoinhaber den Empfänger und den Verwendungszweck nachvollziehen. Bei der Handyrechnung erscheint die Belastung dagegen als digitaler Drittanbieterkauf oder als Position des jeweiligen Abrechnungspartners. Vor der Nutzung sollte man daher prüfen, wie Magenta solche Käufe auf der Rechnung bezeichnet und wer Zugriff auf die Rechnung hat. Das ist für die Privatsphäre und für die eigene Ausgabenkontrolle relevanter als die Geschwindigkeit des Vorgangs.
Ein weiterer praktischer Punkt betrifft die Gerätebindung. Die Einzahlung muss nicht zwingend am selben Gerät gestartet werden, auf dem das Casino-Konto geöffnet ist. Die SMS-Bestätigung geht aber an die hinterlegte Magenta-Nummer. Wer am Laptop spielt und ein separates Smartphone verwendet, sollte beide Geräte bereithalten. Eine abgelaufene Sitzung, ein blockierter SMS-Empfang oder eine automatische Browser-Weiterleitung kann den Vorgang unterbrechen, obwohl das Limit noch nicht erreicht ist.
Was ist Direct Carrier Billing
DCB ist kein österreichisches Phänomen. Die Technologie ist seit über einem Jahrzehnt global verbreitet, vor allem für digitale Micropayments. Im Casino-Kontext übernimmt ein Zahlungsaggregator die Vermittlerrolle zwischen der Casino-Plattform und dem Mobilfunknetz. Bis Mai 2026 war Siru Mobile einer der bekanntesten DCB-Aggregatoren für die Casino-Branche. Dieser Anbieter zog sich jedoch aus dem Casino-Segment vollständig zurück — seit Mai 2026 akzeptiert kein einziges nennenswertes Casino mehr Siru-Transaktionen. Boku und Zimpler haben die Lücke gefüllt. Zimpler expandierte zwischen 2020 und 2025 auf zahlreiche europäische Märkte, darunter explizit Österreich. Boku ist seit seiner Gründung 2009 aktiv und kooperiert mit Hunderten Spieleplattformen weltweit.
Das bedeutet für den Magenta-Nutzer: Casinos, die Zimpler oder Boku in ihrer AT-Zahlungskonfiguration aktiv haben, unterstützen in der Regel auch Magenta-Einzahlungen — Magenta Telekom ist schließlich einer der drei österreichischen Netzbetreiber (neben A1 Telekom Austria und Hutchison Drei Austria) und in die DCB-Infrastruktur eingebunden.
Die Bezeichnung im Cashier kann trotzdem variieren. Ein Anbieter kann „Handyrechnung“, „Mobilfunkzahlung“, „Boku“, „Zimpler“ oder direkt „Magenta“ anzeigen. Diese Begriffe sind nicht vollständig austauschbar: Ein Aggregator kann mehrere Netze unterstützen, aber für einzelne Länder, Währungen oder Kontotypen unterschiedliche Regeln hinterlegen. Deshalb ist die österreichische Kassenansicht maßgeblich. Eine englische Hilfeseite oder eine globale Zahlungsmethodenübersicht ersetzt den Test im angemeldeten Konto nicht.
Auch der Zeitpunkt der Prüfung spielt eine Rolle. Zahlungswege werden von Casinos gelegentlich nach Markt, Gerät, Kontostatus oder Kampagne ein- und ausgeblendet. Ein Anbieter, der in einer allgemeinen Liste als DCB-fähig erscheint, kann Magenta in Österreich vorübergehend deaktivieren. Umgekehrt kann eine neue Integration zunächst nur für bestimmte Konten sichtbar sein. Die faire Aussage lautet daher nicht „jede Einzahlung klappt garantiert“, sondern: Der Anbieter verfügt über einen passenden DCB-Kanal; die konkrete Verfügbarkeit wird vor der Einzahlung im Cashier geprüft.
Magenta Telekom als Zahlungskanal
Magenta Telekom ist die österreichische Marke der T-Mobile Austria GmbH, einer Tochtergesellschaft der Deutschen Telekom AG. Das Unternehmen versorgt einen erheblichen Teil der österreichischen Bevölkerung mit Mobilfunk-Verträgen und Prepaid-Produkten und ist über die RTR (Rundfunk und Telekom Regulierungs-GmbH) reguliert. Im DCB-Kontext ist Magenta das Netzwerk, das den Betrag letztlich bucht — nicht der Aggregator und nicht das Casino. Die Casino-Plattform kommuniziert mit dem Aggregator (Boku, Zimpler), der Aggregator kommuniziert mit dem Magenta-Netz, das Magenta-Netz stellt den Betrag in Rechnung oder zieht ihn vom Guthaben ab.
Für die Abrechnung macht es einen Unterschied, ob die Nummer auf einen Privatvertrag, einen Firmenvertrag oder eine Wertkarte läuft. Geschäftstarife können Drittanbieterkäufe aus Sicherheits- oder Compliance-Gründen anders behandeln als Privatanschlüsse. Bei einem Firmenhandy entscheidet möglicherweise die Vertragsverwaltung, nicht die einzelne Person, ob solche Belastungen zugelassen werden. Wer eine dienstliche Nummer verwendet, sollte deshalb nicht einfach von den Regeln eines privaten Magenta-Tarifs ausgehen.
Die Mobilfunknummer ist dabei zugleich Zahlungskennung und Kontrollpunkt. Der Aggregator erhält nicht automatisch die vollständigen Bankdaten des Spielers, aber die Transaktion ist keineswegs frei von Zuordnung. Die Nummer, die SMS-Bestätigung und das Casino-Konto müssen zusammenpassen. Werden mehrere Nummern verwendet oder wird die Nummer erst kurz vor der Zahlung geändert, kann die Sicherheitsprüfung anschlagen. Das erklärt einen Teil der Ablehnungen, die fälschlich als „nicht unterstützte Magenta-Zahlung“ interpretiert werden.
Wertkarte vs. Vertragskunde
Das ist die Stelle, die in den meisten Vergleichen fehlt und der Grund, warum Einzahlungsversuche manchmal scheitern, ohne dass das Casino erklären kann warum.
Vertragskunden bei Magenta können DCB-Transaktionen nutzen, sofern ihr Tarif digitale Drittanbieter-Käufe nicht explizit sperrt. Die Limits sind höher: typischerweise bis zu €200 pro Transaktion, mit einem monatlichen Deckel, der je nach Tarifvertrag zwischen €50 und €300 liegt.
Wertkarten-Inhaber (Magenta „Prepaid“ / „Wertkarte“) stehen vor einer weiteren Hürde: DCB funktioniert nur, wenn das Prepaid-Konto die Funktion für Premium-SMS und digitale Käufe freigeschaltet hat. Diese Funktion ist nicht bei allen Magenta-Prepaid-Tarifen standardmäßig aktiv — man kann sie aber im Kundenkonto oder per Anruf beim Magenta-Support aktivieren lassen. Die Transaktionslimits sind bei Wertkarten niedriger: oft €10–€30 pro Transaktion und €50–€100 pro Monat, abhängig vom vorhandenen Guthaben.
Wer scheitert, ohne zu wissen warum: Häufig liegt es an einer inaktiven DCB-Freigabe auf der Netzseite — nicht am Casino.
Bei einer Wertkarte kommt noch die Guthabenlogik hinzu. Selbst wenn der Tarif theoretisch eine höhere DCB-Grenze erlaubt, kann die Zahlung nur aus dem vorhandenen Prepaid-Guthaben erfolgen. Ein Teil des Guthabens kann außerdem für Tarifverlängerung, Datenpakete oder andere reservierte Leistungen gebunden sein. Der sichtbare Kontostand ist deshalb nicht immer identisch mit dem sofort verfügbaren Betrag für einen Drittanbieter. Vor dem Versuch sollte der Spieler die Wertkarte aufladen und anschließend prüfen, ob Drittanbieterdienste aktiviert sind.
Vertragskunden sollten dagegen die gemeinsame Monatsgrenze aller digitalen Käufe im Blick behalten. Ein Streaming-Abo, ein App-Kauf und eine Casinoeinzahlung können denselben DCB-Rahmen nutzen. Wer im Casino noch €100 verfügbar erwartet, kann nach mehreren kleinen Käufen bereits am Netzlimit liegen. Die sinnvollste Reihenfolge bei einer Ablehnung ist daher: Magenta-Limit prüfen, DCB-Freigabe prüfen, erst danach den Casino-Support anschreiben.
Brauche ich für die Einzahlung per Magenta ein Casino-Konto oder eine Kreditkarte?
Ein Casino-Konto ist immer Voraussetzung — ohne Registrierung und verifiziertes Konto nimmt kein seriöser Anbieter eine Einzahlung entgegen. Eine Kreditkarte oder ein Bankkonto braucht man für die Einzahlung selbst nicht. Es reicht die Mobilfunknummer und die SMS-Bestätigung. Für spätere Auszahlungen ist jedoch eine alternative Methode — E-Wallet oder Bankkonto — zwingend notwendig, da Gewinne nicht auf die Handyrechnung überwiesen werden können.
Der Verzicht auf Kartendaten bedeutet nicht, dass die Registrierung entfällt. Das Casino muss Alter, Identität und gegebenenfalls Wohnsitz prüfen. Manche Anbieter lassen eine kleine Einzahlung nach E-Mail-Bestätigung zu und verschieben die vollständige Dokumentenprüfung auf den Auszahlungszeitpunkt. Andere verlangen KYC schon vor dem ersten Zahlungsvorgang. Wer die Dokumente erst nach einem Gewinn zusammensucht, verlängert den Cashout unnötig und kann eine zusätzliche Prüfung auslösen.
Für eine reibungslose Zahlung sollten Kontoinhaber, Mobilfunknummer und Wohnsitzland konsistent sein. Eine österreichische Nummer allein macht aus einem ausländischen Konto kein österreichisches Konto. Ebenso garantiert ein österreichischer Wohnsitz nicht, dass jeder internationale Anbieter den Markt aktuell bedient. Die im Cashier angezeigte Kombination ist die verlässlichste praktische Kontrolle.
Online Casinos mit Magenta-Einzahlung — geprüfter Vergleich
Sechs Anbieter stehen in 2026 für österreichische Spieler mit Magenta-Einzahlung zur Verfügung. Alle sind EU-lizenziert oder auf dem internationalen Markt aktiv, keiner hält eine österreichische GSpG-Konzession. Das ist der Markt: win2day besitzt das einzige legale AT-Konzession, bietet aber keine Magenta-Einzahlung an. Wer per Handyrechnung einzahlen will, spielt bei einem dieser internationalen Anbieter.
Die Liste sollte als Arbeitsauswahl und nicht als ewige Zusage verstanden werden. Bei jedem Anbieter wird vor der Registrierung zuerst die österreichische Verfügbarkeit geprüft, danach die Lizenzseite und erst dann der Cashier. Eine Zahlungsmethode kann technisch vorhanden sein, aber wegen des Spielerschutzes, der Bonusbedingungen oder eines Länderfilters nicht für jedes Konto gelten. Der entscheidende Nachweis ist die im eigenen Konto sichtbare Magenta- oder DCB-Option mit einer anschließenden erfolgreichen SMS-Autorisierung.
Auch die Lizenzangabe verdient einen nüchternen Blick. „EU-lizenziert“ ist keine einheitliche Lizenzbezeichnung und sagt allein wenig über die konkrete Aufsicht aus. Bei MGA ist die zuständige Behörde klar benannt. Bei Anjouan oder Curaçao gelten andere Beschwerdewege und andere Anforderungen. Ein Anbieter mit breitem Zahlungsportfolio ist daher nicht automatisch die bessere Wahl für jemanden, der Regulierung und Rückgriffsmöglichkeiten höher gewichtet als Geschwindigkeit.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlungszeit | Besonderheit |
|---|---|---|---|---|
| Cazimbo | Anjouan / PAGCOR | €10 | ~1 Std. (E-Wallet) | Schnelle E-Wallet-Auszahlung |
| Spinrollz | EU-lizenziert | €15 | 1–24 Std. | 47+ Zahlungsmethoden |
| GreenLuck | EU-lizenziert | €10 | Sofort–24 Std. | Wöchentlicher Cashback |
| Spinlynx | EU-lizenziert | €10 | Sofort | Hoher Bonusprozentsatz |
| 22Bet | Curaçao | €10 | 15 Min.–3 Tage | 150+ Zahlungsmethoden |
| LeoVegas | MGA (Malta) | €20 | 1–3 Tage | Stärkste Lizenz der Liste |
Cazimbo
Cazimbo ist ein vergleichsweise junger Anbieter — gegründet um 2021 und von Liernin Enterprises LTD über eine Anjouan Gaming Licence betrieben. Das Geschäftsmodell ist klar auf den europäischen Online-Markt ausgerichtet: 14 Sprachen, EUR-Banking als Standard, und ein Zahlungsportfolio, das neben klassischen Kartenzahlungen auch Skrill, Krypto und mobile Einzahlungswege abdeckt. Für österreichische Spieler mit Magenta-Vertrag ist die Plattform damit eine valide Option. Die Mindesteinzahlung liegt bei €10, der Bonusmindestbetrag bei €20.
Das Willkommenspaket reicht bis zu €500 bei der ersten Einzahlung plus 200 Freispiele, mit 35-fachem Umsatz auf Bonus und Einzahlung. E-Wallet-Auszahlungen werden in rund einer Stunde abgewickelt — das ist in dieser Marktnische tatsächlich ungewöhnlich schnell. Casino.guru bewertet Cazimbo mit einem Safety Index von 7.5, was „überdurchschnittlich“ entspricht. Die Plattform erklärt ihre Prozesse verständlich, was gerade bei Erstnutzern ein Pluspunkt ist. Wer Wert auf einen jungen, fokussierten EU-Anbieter mit schnellen Auszahlungen legt, ist hier richtig aufgestellt.
Ob die Magenta-Einzahlung im Cazimbo-Cashier aktiv ist, hängt von der aktuellen DCB-Konfiguration ab. Standardmäßig sollte über Zimpler oder einen vergleichbaren Aggregator die Magenta-Route verfügbar sein — aber ein kurzer Test vor der Ersteröffnung schadet nicht.
Für Cazimbo spricht die Verbindung aus niedriger Mindesteinzahlung und einem Auszahlungsweg, der nicht auf die Handyrechnung angewiesen ist. Das ist wichtig, weil der Einzahlungsweg bei DCB und der Cashout getrennt betrachtet werden müssen. Wer mit €10 startet, sollte trotzdem vorab ein verifiziertes E-Wallet oder Bankkonto hinterlegen und die Bonusregeln lesen. Der scheinbar kleine Einstieg schützt nicht vor hohen Umsatzbedingungen.
Die Lizenzstruktur ist zugleich der Punkt, an dem Cazimbo hinter stärker regulierten Alternativen zurückbleibt. Anjouan und PAGCOR sind konkrete Aufsichtsbezüge, aber keine österreichische GSpG-Konzession. Vor der Nutzung gehören deshalb Kontaktadresse, Beschwerdeverfahren, KYC-Regeln und die aktuelle Zulässigkeit für österreichische Wohnsitze auf die Prüfliste. Die Magenta-Kompatibilität allein ist kein Gütesiegel für den gesamten Anbieter.
Spinrollz
Spinrollz positioniert sich über ein Argument: 47+ Zahlungsmethoden. Das ist eine der breitesten Zahlungsabdeckungen unter den EU-Anbietern, die 2026 in österreichischen Vergleichslisten erscheinen. Darunter befinden sich neben den üblichen Verdächtigen — Kreditkarte, Skrill, Neteller, Paysafecard — explizit DCB-fähige Zahlungsoptionen. Wer also Magenta, A1 oder Drei nutzen will: Spinrollz hat mit großer Wahrscheinlichkeit alle drei Netzanbieter abgedeckt, schlicht weil der Zahlungskatalog auf Vollständigkeit ausgelegt ist.
Der Willkommensbonus beläuft sich auf 250% der ersten Einzahlung bis maximal €2.500 zuzüglich 250 Freispiele — auf dem Papier eines der aggressivsten Angebote in dieser Nische. Die Mindesteinzahlung liegt bei €15, Umsatzbedingungen bei 35x. Auszahlungen werden innerhalb von 1–24 Stunden bearbeitet, was für ein Casino mit derart breitem Zahlungsportfolio eine ordentliche operative Leistung ist. Die Spielbibliothek stammt von über 80 Providern. Wer die Magenta-Einzahlung nicht als Gelegenheitslösung, sondern als Standardweg nutzen will, sollte den Cashier von Spinrollz einmalig auf aktive Magenta-Integration prüfen.
Der Vorteil der breiten Auswahl zeigt sich vor allem bei einem abgelehnten DCB-Versuch. Wenn Magenta wegen eines Netzlimits ausfällt, ist nicht zwingend eine neue Registrierung nötig; ein anderes E-Wallet oder eine alternative Zahlungsmethode kann im selben Konto verwendet werden. Das reduziert Reibung, ändert aber nichts an der Pflicht, die jeweiligen Einzahlungs- und Auszahlungsbedingungen getrennt zu lesen.
Bei einem hohen Bonus sollte man den Bonusmodus nicht mit einem Barguthaben verwechseln. Die 35-fachen Umsatzbedingungen beziehen sich auf die in der Aktion definierte Basis. Ob Einzahlung, Bonus oder beides zählen, welche Spiele vollständig beitragen und ob DCB als qualifizierende Methode gilt, steht in den konkreten Bedingungen. Die Zahl „250%“ ist deshalb nur der Einstieg in die Prüfung, nicht deren Ergebnis.
GreenLuck
GreenLuck läuft unter einem anderen Versprechen als die meisten Mitbewerber: nicht der größte Bonus, sondern die schnellste Auszahlung. Und tatsächlich erscheint der Anbieter in österreichischen Testlisten 2026 regelmäßig mit dem Attribut „sofortige bis 24-Stunden-Auszahlung“. Sechs Zahlungsarten sind knapp bemessen, aber das ist das Modell: weniger Auswahl, dafür verlässliche Prozesse. Für Spieler, denen Cashout-Geschwindigkeit wichtiger ist als ein maximaler Einzahlungsweg-Katalog, ist das eine legitime Abwägung.
Das Cashback-System läuft wöchentlich, nicht einmalig. Das bedeutet: kein einmaliger Willkommensbonus als Köder und dann Stille — sondern eine laufende Rückvergütung auf Nettoverluste, die den Spielbetrieb über längere Zeit stabiler macht. Das VIP-Programm ergänzt das. Mindesteinzahlung €10. Wer GreenLuck nutzen will und Magenta als Zahlungsweg prüft: Die sechs verfügbaren Methoden schließen mobile Einzahlungen ein, das Magenta-Netz sollte über einen der integrierten DCB-Aggregatoren abgedeckt sein.
Das kleinere Zahlungsportfolio kann ein Vorteil oder ein Nachteil sein. Es ist übersichtlicher und erleichtert die Kontrolle, lässt aber weniger Spielraum, wenn Magenta im konkreten Konto fehlt. Vor der ersten Einzahlung sollte der Spieler deshalb nicht nur den Bonusbanner, sondern die vollständige Cashier-Ansicht öffnen. Eine schnelle Auszahlung nützt wenig, wenn die bevorzugte Einzahlung nicht verfügbar ist oder DCB-Einzahlungen nicht für die Aktion zählen.
Beim wöchentlichen Cashback muss außerdem die Berechnung der Nettoverluste nachvollziehbar sein. Entscheidend können Einsätze, Gewinne, Stornierungen, Freispiele und die Abrechnung der jeweiligen Woche sein. Cashback ersetzt kein selbst gesetztes Limit. Es ist eine nachträgliche Gutschrift und kein Grund, den Einzahlungsrahmen zu erhöhen.
Spinlynx
Spinlynx taucht in den AT-Vergleichslisten 2026 konstant auf Rang 1 oder im vorderen Feld auf — und das zu Recht für eine bestimmte Spielergruppe: diejenigen, die bei der ersten Einzahlung das Maximum herausholen wollen. 200% auf die erste Einzahlung bis zu €1.500 zuzüglich 150 Freispiele ist einer der höchsten prozentualen Boni unter den hier vorgestellten Anbietern. Die Mindesteinzahlung liegt bei €10, die Umsatzbedingungen bei 35x auf Bonus und Einzahlung.
Sofortige Auszahlungen sind laut Anbierangaben und Testberichten Standard. Die Plattform hat eine klare EU-Ausrichtung mit österreichischen Spielern als Teil des Kernmarkts. Zahlungstechnisch ist Spinlynx für DCB eingerichtet — das heißt: Magenta Telekom sollte über die integrierte Zahlungsinfrastruktur funktionieren. Wer mit einem Magenta-Vertrag die erste Einzahlung kombinieren will mit einem hohen Bonusprozentsatz, ist bei Spinlynx am direktesten adressiert.
Ein Hinweis verdient eigene Erwähnung: Nicht jeder hohe Bonusprozentsatz ist praktisch vorteilhaft. 35x Umsatzbedingungen auf Bonus plus Einzahlung bedeutet bei €100 Einzahlung und €200 Bonus: (€100 + €200) × 35 = €10.500 Mindestumsatz, bevor der Bonus ausgezahlt werden kann. Das ist keine versteckte Falle — es ist Marktstandard — aber wer das ignoriert, erlebt unerwartete Einschränkungen beim Auszahlungsversuch.
Bei Spinlynx sollte die Reihenfolge der Prüfung besonders strikt bleiben: erst Magenta im Cashier, dann die Bonusqualifikation, danach der tatsächliche Mindestbetrag. Wer die Einzahlung mit einer Aktion verknüpft, kann durch eine nicht qualifizierende DCB-Methode oder eine falsche Mindesthöhe den Bonusstatus verlieren. Die sofortige Auszahlung bezieht sich außerdem auf die Bearbeitung durch den Anbieter; KYC, Blockchain- oder E-Wallet-Verarbeitung können weitere Zeit beanspruchen.
Der Anbieter passt daher zu Spielern, die einen niedrigen Einstieg und ein starkes Bonusangebot suchen, nicht automatisch zu Spielern mit dem höchsten Sicherheitsanspruch. Eine Rangposition in einer Vergleichsliste ersetzt keine Prüfung der Lizenznummer, der verantwortungsvollen Spieloptionen und der Beschwerdewege. Der Zusatz „Top“ ist im Netz schnell vergeben — fast so schnell wie ein Bonusbanner.
22Bet
22Bet, betrieben von TechSolutions Group N.V. mit Curaçao Gaming Licence, ist in einer Kategorie kaum zu schlagen: Zahlungsmethodenvielfalt. 150+ Zahlungsmethoden ist kein Marketing-Rauschen — es ist operatives Modell. Die Plattform ist auf Spieler in Märkten ausgelegt, in denen lokale Zahlungsinfrastruktur variiert. Österreich mit seinen drei Netzbetreibern ist für 22Bet kein Spezialfall, sondern Standardbetrieb. Magenta, A1, Drei — alle drei sollten im Cashier abgedeckt sein, schlicht weil das Zahlungsportfolio darauf ausgelegt ist, keine Lücken zu hinterlassen.
Das Casino kombiniert Sportwetten mit einem vollständigen Casino-Angebot: über 40 Slot-Provider, Live-Tische von mehreren Studios, Tischspiele und virtuelle Sportarten. Der Willkommensbonus liegt bei $250 — die Währung der Bonusangabe weist darauf hin, dass das Produktdesign primär auf Nicht-EUR-Märkte ausgerichtet ist. Für österreichische Spieler in Euro rechnet der Betrag entsprechend des tagesaktuellen Kurses um. Die Curaçao-Lizenz ist das schwächste Regulierungssignal in dieser Liste — nicht unseriös, aber weniger verbraucherfreundlich als MGA oder Anjouan. Wer Zahlungsmethoden-Abdeckung priorisiert, kommt an 22Bet kaum vorbei; wer starke Spielerschutzmechanismen priorisiert, schaut sich zuerst LeoVegas an.
Die hohe Zahl der Zahlungswege bedeutet auch mehr Auswahl im Kassenbereich. Sie kann die Orientierung erschweren, wenn mehrere Aggregatoren ähnlich benannt sind oder unterschiedliche Mindestbeträge anzeigen. Für Magenta-Nutzer ist deshalb nicht die Gesamtzahl „150+“ entscheidend, sondern die konkrete österreichische DCB-Option und die Information, ob sie für Einzahlungen, Boni und spätere Kontoprüfungen gleich behandelt wird.
Die Verbindung von Sportwetten und Casino macht die Kontoführung zusätzlich umfangreich. Limits können je nach Produktbereich unterschiedlich dargestellt werden, während die Identitätsprüfung für das gesamte Konto gilt. Wer ausschließlich Casino spielen will, sollte die sportbezogenen Werbeangebote nicht automatisch als relevante Vorteile ansehen. Die Curaçao-Aufsicht und die Betreiberangaben gehören vor einer Einzahlung in die eigene Dokumentenprüfung.
LeoVegas
LeoVegas AB, gegründet 2011, betrieben von Leo Entertainment Ltd mit Hauptsitz in Malta: Das ist die älteste und am stärksten regulierte Plattform in dieser Liste. Die Malta Gaming Authority (MGA) gilt als eine der anspruchsvollsten Lizenzbehörden in Europa — vergleichbar mit dem österreichischen BMF in Bezug auf Vollzugsernst, aber für den EU-weiten Online-Glücksspielmarkt. Die MGA-Lizenz ist über licensing.mga.org.mt öffentlich verifizierbar.
LeoVegas positioniert sich als „King of Mobile“ — seit der Gründung 2011 war mobile Spielerfahrung die Kernstrategie, nicht ein nachträglich adaptiertes Desktop-Produkt. Das zeigt sich im Kassenbereich: die mobile Einzahlung, darunter DCB über Boku und Zimpler, ist nahtlos integriert. Mindesteinzahlung €20 ist der höchste Wert in dieser Vergleichsgruppe. Der Willkommensbonus reicht bis zu 2.600 Freispiele über mehrere Einzahlungen, mit 35-fachem Umsatz. Das Live-Casino läuft über Evolution — den Marktführer für Live-Dealer-Produktionen. Für einen Spieler, der sowohl starke Regulierung als auch DCB-Kompatibilität sucht, ist LeoVegas die logische erste Wahl. Die €20 Mindesteinzahlung ist der einzige operative Unterschied, der für Spieler mit kleinerem Startbudget relevant wird.
Die MGA-Lizenz ist in diesem Vergleich ein klarer Orientierungspunkt, aber sie ist kein österreichischer Konzessionsnachweis. Auch bei einem etablierten Anbieter muss der Spieler prüfen, ob das eigene Wohnsitzland aktuell bedient wird und welche lokale Version der Kasse gilt. Die öffentliche Lizenzprüfung sollte mit den Betreiberangaben im Konto übereinstimmen. Bei Unklarheiten sind Lizenznummer, verantwortliche Gesellschaft und Beschwerdeweg wichtiger als die mobile Markenpositionierung.
LeoVegas eignet sich besonders für Spieler, die eine mobile Oberfläche und ein stärkeres europäisches Regulierungssignal verbinden möchten. Die höhere Mindesteinzahlung von €20 kann für kleine Testbeträge relevant sein. Außerdem bleibt die Auszahlung eine separate Stufe: Auch ein seit Jahren etablierter mobiler Anbieter überweist Gewinne nicht auf die Magenta-Rechnung, sondern verlangt ein zugelassenes alternatives Auszahlungsmittel.
Gilt der Willkommensbonus auch bei Einzahlung per Magenta?
Nicht immer. Manche Anbieter schließen DCB-Einzahlungen explizit von Willkommensbonus-Bedingungen aus — ein Umstand, den die meisten Vergleichsseiten nicht erwähnen. Vor der ersten Magenta-Einzahlung lohnt sich ein Blick in die Bonusbedingungen des jeweiligen Anbieters, Abschnitt „berechtigte Zahlungsmethoden“. Bei den oben gelisteten Anbietern sollte Magenta-DCB für den Willkommensbonus grundsätzlich qualifizieren, aber eine explizite Prüfung vor der Einzahlung ist empfehlenswert.
Die sichere Methode ist, die Bonusbedingungen unmittelbar vor der Zahlung zu öffnen und nach Begriffen wie „mobile payment“, „carrier billing“, „Boku“, „Zimpler“ oder „third-party payment“ zu suchen. Wenn die Regel unklar bleibt, ist eine schriftliche Antwort des Supports belastbarer als ein Werbebanner. Bei einer späteren Auszahlung sollte die Antwort, die verwendete Methode und die Transaktionsbestätigung aufbewahrt werden.
Auch ein qualifizierter Bonus kann zusätzliche Grenzen haben. Die Einzahlung muss vielleicht mindestens €20 betragen, die Auszahlung kann erst nach KYC beantragt werden und bestimmte Spiele können vom Umsatz ausgeschlossen sein. Wer nur einen kleinen Magenta-Betrag einsetzen möchte, fährt deshalb oft transparenter mit einer Einzahlung ohne Bonus. Das ist weniger spektakulär, aber der „größte Bonus aller Zeiten“ ist kein Ersatz für klare Bedingungen.
Schritt für Schritt — Magenta-Einzahlung im Casino
Der Einstieg ist unkompliziert, aber die Reihenfolge verhindert unnötige Ablehnungen.
Schritt 1: Konto und Wohnsitz prüfen. Das Casino-Konto muss aktiv sein und Österreich als Wohnsitz führen. Je nach Anbieter genügt für die Einzahlung eine bestätigte E-Mail; die vollständige Identitätsprüfung kann vor der Auszahlung folgen. Persönliche Daten, Mobilfunknummer und Kontoinhaber sollten zusammenpassen.
Schritt 2: Cashier öffnen, Einzahlungsmethode wählen. Im Bereich „Einzahlung“ oder „Kasse“ nach „Handyrechnung“, „Direct Carrier Billing“, „Boku“ oder „Zimpler“ suchen. Manche Anbieter listen die Netzbetreiber direkt (A1, Magenta, Drei), andere zeigen den Aggregator-Namen. Magenta Telekom erscheint unter dem österreichischen DCB-Kanal.
Schritt 3: Betrag eingeben. Den gewünschten Einzahlungsbetrag eingeben, innerhalb der angegebenen Limits. Die angezeigten Limits sind eine Kombination aus Casino-Limit und Netzbetreiber-Limit — der niedrigere Wert gilt.
Schritt 4: Mobilnummer bestätigen. Die Magenta-Nummer eingeben. Ein SMS-PIN wird gesendet. PIN eingeben, Transaktion bestätigen. Je nach Aggregator erscheint ein Zwischenschritt mit der Tarifinfo — z.B. „€20,00 wird Ihrer Magenta-Rechnung hinzugefügt.“
Schritt 5: Guthaben prüfen. Nach Bestätigung sollte das Guthaben innerhalb von Sekunden im Casino-Konto erscheinen. Falls nicht innerhalb von 2–3 Minuten: Seite neu laden, dann erst den Casino-Support kontaktieren.
Vor dem Absenden sollte der Spieler vier Angaben nebeneinander prüfen: Casino-Name und Kontonummer, Magenta-Nummer, Einzahlungsbetrag und verwendete Aktion. Stimmen diese Angaben, wird die SMS-PIN eingegeben. Eine PIN sollte niemals an den Casino-Support oder an eine andere Person weitergegeben werden. Sie bestätigt die konkrete Transaktion und ist kein allgemeiner Login-Code.
Nach der Bestätigung gehört die Transaktionsanzeige zum eigenen Nachweis. Das Casino sollte einen Status wie „erfolgreich“, „ausstehend“ oder „abgelehnt“ zeigen. Zusätzlich kann die Belastung in der Magenta-Kundenübersicht später erscheinen. Weichen Status und Kontostand voneinander ab, sollte man nicht sofort eine zweite Zahlung auslösen. Zuerst die erste Transaktion klären, damit keine Doppelbelastung entsteht.
Was passiert, wenn die Magenta-Einzahlung im Casino scheitert?
Häufige Ursachen: DCB-Funktion auf der Magenta-Seite inaktiv (v.a. bei Wertkarten), Tageslimit des Netzbetreibers erreicht, Casino hat Magenta in dieser GEO-Konfiguration nicht aktiv. Lösung Schritt 1: Beim Magenta-Kundenservice prüfen, ob DCB für das eigene Konto aktiviert ist. Schritt 2: Ein anderes Casino aus dieser Liste testen — DCB-Konfigurationen variieren. Schritt 3: Alternative Methode nutzen (Paysafecard, E-Wallet), bis die Magenta-Route geklärt ist.
Wenn eine Belastung auf der Magenta-Seite sichtbar ist, aber das Casino-Guthaben fehlt, sollte der Spieler Zeit, Betrag, Transaktionsnummer und SMS-Bestätigung notieren. Eine zweite Einzahlung verschleiert die Zuordnung. Der Casino-Support kann anhand dieser Daten den Zahlungsstatus beim Aggregator prüfen. Wird die Transaktion beim Casino nicht gefunden, ist Magenta beziehungsweise der Aggregator der nächste Ansprechpartner.
Eine generische Fehlermeldung wie „payment failed“ sagt wenig über die Ursache aus. Sie kann ein Länderfilter, eine ausgeschöpfte Grenze, eine gesperrte Premium-SMS-Funktion, ein falsches Konto oder eine technische Unterbrechung bedeuten. Die Fehlersuche funktioniert am schnellsten, wenn jeweils nur eine Variable geändert wird: erst Limit prüfen, dann Methode erneut im Cashier öffnen, danach gegebenenfalls ein alternatives Zahlungsmittel verwenden.
Einzahlungslimits und monatliche Obergrenzen bei Magenta
Die Limitstruktur bei Magenta-Casinoeinzahlungen hat zwei Schichten, die zusammenwirken: die Casino-seitigen Limits und die Netzbetreiber-seitigen Limits. Der niedrigere Wert setzt sich durch.
Auf der Netzbetreiber-Seite: Magenta erlaubt DCB-Transaktionen typischerweise bis zu €200 pro Einzeltransaktion. Der monatliche Deckel hängt vom Tarif ab. Bei Vertragshandy-Tarifen liegt der monatliche DCB-Deckel oft bei €50 bis €300, wobei der Betrag über alle digitalen Drittanbieter-Käufe zusammengerechnet wird — Casino, App-Käufe, Streaming-Abos. Wer also bereits Spotify und Netflix über die Handyrechnung zahlt, hat weniger DCB-Spielraum für Casino-Einzahlungen.
Bei Wertkarten liegt der monatliche Deckel deutlich niedriger: oft €50–€100, gebunden an das vorhandene Guthaben. Ein Prepaid-Konto mit €30 Guthaben kann nicht €50 via DCB verbuchen — der Betrag ist nach oben durch das aktuelle Guthaben begrenzt.
Auf der Casino-Seite: Die meisten Anbieter setzen ein Einzahlungsminimum von €10 und ein Maximum von €50–€200 pro DCB-Transaktion. Tägliche und monatliche Casino-eigene Limits liegen je nach Anbieter zwischen €500 und €3.000.
Was passiert bei Überschreitung des monatlichen Magenta-Deckels? Die Transaktion wird schlicht abgelehnt — keine automatische Überschreitung, keine nachgelagerte Abbuchung. Das Netz hält das Limit hart. Beim Casino erscheint eine generische Fehlermeldung, die nicht immer klarstellt, dass das Problem auf der Netzseite liegt. Erst der Magenta-Kundenservice kann bestätigen, ob das monatliche Limit erreicht ist.
Die Grenzen sind nicht als persönliches Spielbudget zu verstehen, sondern als technische Obergrenzen. Ein Vertrag mit einem Rahmen von €300 verpflichtet niemanden, diesen Betrag zu nutzen. Für eine verantwortungsvolle Nutzung ist ein eigenes Wochen- oder Monatslimit sinnvoll, das deutlich unter der technischen Grenze liegt. Das verhindert, dass verfügbare Telekommunikationskapazität mit verfügbarem Spielbudget verwechselt wird.
Wer mehrere kleine Zahlungen plant, sollte die Summe statt nur den Einzelbetrag betrachten. Fünf Einzahlungen zu €20 können zusammen bereits €100 des Monatsrahmens beanspruchen. Dazu kommen digitale Käufe außerhalb des Casinos. Das erklärt, warum eine kleine zweite Casinozahlung am selben Tag scheitern kann, obwohl der einzelne Betrag unter dem angezeigten Maximum liegt.
Wie hoch ist das monatliche Einzahlungslimit per Magenta?
Das lässt sich nicht auf eine universelle Zahl reduzieren — es hängt vom Magenta-Tarif und der eigenen DCB-Nutzungshistorie ab. Als Orientierungswert: Vertragskunden können typischerweise €50–€300 pro Monat via DCB über alle digitalen Dienste abrechnen. Wertkarten-Inhaber sollten von €50–€100 als realem Rahmen ausgehen. Der genaue Wert ist im Magenta-Kundenkonto unter „Drittanbieterdienste“ oder direkt per Kundenservice-Anfrage abrufbar.
Die im Casino angezeigte Grenze kann niedriger sein als der Magenta-Rahmen. Ein Anbieter darf beispielsweise für DCB nur €50 pro Transaktion erlauben, obwohl der Mobilfunktarif technisch €200 zulässt. Umgekehrt kann das Casino einen höheren Betrag anzeigen, der vom Netz anschließend abgelehnt wird. Nur die Schnittmenge beider Limits ist tatsächlich nutzbar.
Auszahlung nach der Magenta-Einzahlung — was tatsächlich geht
Das ist der Teil, über den die meisten Vergleichsseiten schweigen oder den sie in einem Halbsatz begraben: Auszahlungen per Magenta-Handyrechnung sind technisch nicht möglich. Das ist keine Einschränkung eines spezifischen Casinos — es ist eine systemische Eigenschaft von DCB. Die Zahlungsrichtung ist einseitig: Geld fließt vom Mobilfunkkonto ins Casino, nicht zurück.
Der Grund ist regulatorisch und technisch zugleich. Mobilfunkbetreiber sind keine Zahlungsinstitute im Sinne der europäischen Zahlungsdienstrichtlinie (PSD2). DCB ist für Einzahlungen in Dienste zugelassen, nicht für Rückzahlungen an Endkunden. Gewinne müssen daher immer über eine separate Methode ausgezahlt werden: ein E-Wallet wie Skrill oder Neteller, ein Bankkonto, eine Kreditkarte oder Krypto-Wallet.
Das klingt nach einem Nachteil. Praktisch gesehen ist es nur dann eines, wenn man die Regelung nicht kennt. Wer weiß, dass die erste Einzahlung per Magenta läuft, aber die Auszahlung über eine andere Route gehen muss, richtet sein Konto entsprechend ein — und hat kein Problem. Ärgerlich wird es nur für denjenigen, der glaubt, den gesamten Cashflow über die Handyrechnung abzuwickeln.
Konsequenz für die Praxis: Ein alternatives Auszahlungsmittel vor der ersten Einzahlung anlegen. Skrill und Neteller sind die schnellsten Optionen — Auszahlungen in 1–24 Stunden. Banküberweisung dauert 1–5 Werktage, ist aber in AT für alle Casinos in dieser Liste verfügbar.
Die Auszahlungsmethode kann zusätzlich von der ursprünglichen Einzahlungsmethode abhängen. Manche Casinos verlangen, dass ein Teil der Einzahlung zunächst auf denselben Weg zurückgeführt wird, sofern dieser Weg Rückzahlungen technisch unterstützt. Bei DCB ist das gerade nicht möglich; deshalb wird ein anderes, auf den eigenen Namen registriertes Zahlungsmittel verlangt. Ein E-Wallet mit abweichendem Namen oder ein nicht verifiziertes Bankkonto kann die Auszahlung verzögern.
Vor der ersten Magenta-Zahlung lohnt sich daher ein kurzer Auszahlungstest im Konto: Welche E-Wallets oder Bankwege werden für Österreich angezeigt, welche Mindestbeträge gelten und welche Dokumente werden verlangt? Dieser Check nimmt der späteren Auszahlung den Überraschungseffekt. Die beste DCB-Einzahlung ist nicht die schnellste, wenn der Rückweg ungeklärt bleibt.
Kann ich Casino-Gewinne auf die Magenta-Rechnung auszahlen lassen?
Nein — das ist technisch mit keinem Anbieter möglich. DCB ist eine Einwegstrecke. Gewinne werden immer über eine alternative Methode ausgezahlt: E-Wallet (Skrill, Neteller), Banküberweisung oder, bei einigen Anbietern, Kreditkarte. Das alternative Auszahlungsmittel sollte vor der ersten Einzahlung im Casino-Konto hinterlegt und, falls nötig, verifiziert werden.
Bei der Wahl der Alternative zählen Bearbeitungszeit, Gebühren, Mindestbetrag und Namensübereinstimmung. Ein E-Wallet ist oft schneller, eine Banküberweisung kann bei größeren Beträgen nachvollziehbarer sein. Krypto-Auszahlungen bringen zusätzliche Kurs- und Verifikationsfragen mit sich. Keine dieser Optionen wird durch die Magenta-Rechnung ersetzt; der Mobilfunkanbieter bleibt ausschließlich der Einzahlungsweg.
Rechtslage in Österreich — was Spieler wissen müssen
Das österreichische Glücksspielgesetz (GSpG) erteilt die einzige legale Online-Casino-Konzession an die Österreichische Lotterien GmbH — betrieben über win2day. Das bedeutet: Alle anderen Online-Casinos, einschließlich der sechs in diesem Leitfaden gelisteten Anbieter, operieren in Österreich ohne GSpG-Konzession. Sie haben europäische Lizenzen (MGA Malta, Anjouan, Curaçao) und sind damit im Rahmen des EU-Binnenmarkts legal tätig, aber nicht nach österreichischem Bundesrecht konzessioniert.
Das klingt problematischer, als es in der Praxis ist. Etwa 70% des österreichischen Online-Casino-Markts entfällt auf diese nicht-konzessionierten, aber EU-lizenzierten Anbieter. Die österreichische Rechtsprechung hat bislang keine strafrechtliche Verfolgung von Privatspielern auf diesen Plattformen vorgenommen. Das Risiko liegt hauptsächlich bei den Betreibern, nicht den Spielern.
Die Situation wird sich voraussichtlich bis 2027 verändern: Die GSpG-Konzession der Österreichischen Lotterien läuft am 30. September 2027 aus. Die Koalitionsregierung diskutiert ein Multi-Lizenz-Modell, das erstmals mehreren privaten Anbietern eine österreichische Betriebserlaubnis ermöglichen würde. Die OVWG (Österreichischer Verband für Wetten und Glücksspiel), zu dessen Mitgliedern unter anderem LeoVegas, bet365 und Entain gehören, ist nach eigenen Angaben „verhalten optimistisch“ über eine Reform vor dem Ablaufdatum. Ein offizieller Gesetzentwurf liegt noch nicht vor.
Für den Spieler in 2026 bedeutet das: Die jetzt genutzten Anbieter könnten 2027 legale österreichische Lizenzen erhalten — oder nicht. Die Rechtslage bleibt im Übergang. Eine verlässliche Einschätzung gibt es erst, wenn ein Gesetzentwurf vorliegt.
Für die konkrete Auswahl muss man drei Ebenen auseinanderhalten: die Konzession nach österreichischem Recht, die ausländische Lizenz des Betreibers und die technische Verfügbarkeit für österreichische Konten. Eine ausländische Lizenz macht einen Anbieter nicht zum österreichischen Konzessionär. Sie kann aber festlegen, welche Aufsicht, Beschwerdestelle und Spielerschutzregeln für das konkrete Konto zuständig sind. Diese Ebenen in einen einzigen Begriff wie „legal“ zu pressen, wäre zu bequem.
Die technische Magenta-Zahlung verändert diese Rechtslage nicht. DCB ist eine Infrastruktur und keine zusätzliche österreichische Glücksspielgenehmigung. Auch die Tatsache, dass ein Mobilfunknetz oder ein Zahlungsaggregator eine Transaktion verarbeitet, ist keine Empfehlung des Netzbetreibers für das Casino. Spieler sollten Zahlungsfunktion, Betreiberlizenz und österreichische Konzessionslage getrennt dokumentieren.
Sind Magenta-Einzahlungen im Casino anonym?
Nein, nicht vollständig. Die Mobilfunknummer ist mit dem realen Kundenkonto bei Magenta verknüpft. DCB-Transaktionen erscheinen auf der Mobilfunkrechnung — sichtbar für alle, die Zugang zur Rechnung haben. Gegenüber dem Casino ist man ohnehin nie anonym: KYC-Pflicht (Ausweisverifikation) ist Standard bei allen seriösen Anbietern, spätestens vor der ersten Auszahlung. Für steuerliche Zwecke: Casino-Gewinne aus dem Ausland sind für österreichische Privatpersonen nach aktueller Einkommenssteuerrechtslage grundsätzlich zu versteuern, sofern sie über die Freigrenze hinausgehen. Eine Steuerberatung ist bei relevanten Gewinnen empfehlenswert.
Auch der Zahlungsaggregator verarbeitet Transaktionsdaten, damit die Zahlung autorisiert und abgerechnet werden kann. „Keine Kartennummer“ bedeutet daher nicht „keine Datenspur“. Wer eine diskrete Zahlung sucht, sollte zusätzlich prüfen, wer die Mobilfunkrechnung einsehen kann, welche Benachrichtigungen aktiviert sind und welche Identitätsdaten das Casino verlangt.
Magenta im Vergleich zu A1 und Drei
Alle drei österreichischen Netzbetreiber unterstützen grundsätzlich Direct Carrier Billing, aber die Konfiguration variiert in Casino-Kontexten. Ein pragmatischer Vergleich:
| Netzbetreiber | DCB-Status im Casino | Besonderheit |
|---|---|---|
| Magenta Telekom | Aktiv über Zimpler/Boku | T-Mobile AT-Netz; Vertrags- und Prepaid-Kunden; DCB-Freigabe evtl. nötig |
| A1 Telekom Austria | Aktiv über DCB-Aggregatoren | Größter AT-Netzbetreiber; breiteste Verfügbarkeit |
| Hutchison Drei Austria | Aktiv über DCB-Aggregatoren | Drei; jüngster Netzbetreiber; Limits können abweichen |
A1 hat den größten Marktanteil in Österreich und ist daher von Casinos am häufigsten als erste DCB-Option integriert. Wer also Magenta nutzt und ein Casino findet, das nur „A1 Handyrechnung“ explizit listet — A1 und Magenta laufen über dasselbe DCB-Infrastrukturmodell. Oft ist Magenta mitgemeint, auch wenn nur A1 im Cashier sichtbar ist.
Drei ist der kleinste der drei Netzbetreiber, mit DCB-Limits, die vereinzelt niedriger kalibriert sind als bei Magenta oder A1. Wer zwischen A1, Magenta und Drei wählt, hat im Casino-Kontext keinen wesentlichen funktionalen Unterschied — sofern die DCB-Funktion auf dem jeweiligen Konto aktiviert ist.
Zum Thema Alternativen: Wer Magenta-Einzahlungen als primäre Methode nutzt, sollte dennoch eine Ausweichlösung parat haben. E-Wallets wie Skrill oder Neteller sind DCB-Limits nicht unterworfen, ermöglichen Auszahlungen und werden von allen sechs gelisteten Anbietern akzeptiert. Paysafecard funktioniert ähnlich wie DCB — anonym, ohne Bankdaten — hat aber eigene Einzahlungslimits (typischerweise bis €1.000 pro Tag über autorisierte AT-Kaufstellen).
Die sichtbare Bezeichnung ist zwischen den Netzen nicht einheitlich. Ein Casino kann A1, Magenta und Drei einzeln auflisten oder lediglich einen gemeinsamen Aggregator anzeigen. Der fehlende Markenname in der ersten Ansicht beweist deshalb nicht, dass das Netz ausgeschlossen ist. Erst die Auswahl des DCB-Kanals und die anschließende Netzprüfung zeigen, ob die eigene Nummer akzeptiert wird.
Bei allen drei Netzen gelten dieselben Grundregeln für die sichere Nutzung: eigene Nummer verwenden, SMS-PIN nicht teilen, Transaktionsstatus abwarten und die gemeinsame Abrechnung kontrollieren. Unterschiede bei Marktanteil oder Werbepräsenz sagen wenig über die konkrete Erreichbarkeit eines einzelnen Kontos aus. Die praktische Entscheidung fällt im Cashier, nicht in einer allgemeinen Netzrangliste.
Welche Alternativen hat man, wenn Magenta im Casino nicht funktioniert?
Erste Option: E-Wallet anlegen — Skrill oder Neteller sind in wenigen Minuten eröffnet und werden von allen gelisteten Anbietern akzeptiert. Zweite Option: Paysafecard bei einem Tabak-Trafikanten oder per Online-Kauf besorgen — funktioniert ohne Bankkonto. Dritte Option: Kreditkarte (Visa/Mastercard) nutzen, wenn vorhanden. Vierte Option: bei einem anderen Casino aus dieser Liste probieren — DCB-Konfigurationen variieren je nach Anbieter, sodass Magenta bei Spinrollz aktiviert sein kann, auch wenn es bei Cazimbo gerade nicht funktioniert.
Die Alternative sollte nicht nur danach gewählt werden, ob sie eine Einzahlung ermöglicht. Entscheidend sind auch Auszahlungen, Gebühren, Identitätsprüfung und ein persönliches Ausgabenlimit. Ein E-Wallet löst das Magenta-Problem technisch, aber nicht die Frage, ob die Casino-Plattform für österreichische Spieler rechtlich und praktisch passt. Deshalb bleibt die Anbieterprüfung auch bei einer Ersatzmethode notwendig.
Spielerschutz und verantwortungsvolles Spielen
DCB hat eine Eigenschaft, die für den Spielerschutz relevant ist: Es ist im Tagesgeldbetrieb mit anderen Ausgaben vermischt. Ein Casino-Einzahlungsbetrag auf der Mobilfunkrechnung ist nicht sofort als solcher erkennbar — er erscheint neben App-Käufen und Streaming-Abos. Wer seine Casino-Ausgaben im Blick behalten will, sollte DCB-Einzahlungen explizit im Haushaltsbuch notieren oder ein Casino mit eingebautem Einzahlungslimit nutzen.
Für eine praktikable Kontrolle genügt eine einfache Routine: den Betrag am Einzahlungstag notieren, die Casino-App nicht als Ausgabenübersicht verwenden und den Mobilfunkbeleg am Monatsende mit dem Haushaltsbuch abgleichen. So bleibt sichtbar, ob mehrere kleine DCB-Zahlungen zusammen ein relevantes Budget ergeben. Ein technisches Netzlimit ersetzt diese Kontrolle nicht.
Alle sechs gelisteten Anbieter bieten Einzahlungslimits auf Konto-Ebene an — täglich, wöchentlich, monatlich. Diese Limits sind auf Wunsch des Spielers setzbar und in den meisten Jurisdiktionen sofort wirksam, aber mit einer Abkühlzeit bei Erhöhung. Wer merkt, dass die Ausgaben außer Kontrolle geraten, findet unter gamblingtherapy.org (englischsprachig) und über die Beratungsstellen der Österreichischen Gesellschaft für Suchtmedizin fachliche Hilfe. Die Sperroption im Casino-Konto ist immer der schnellste Weg zur sofortigen Unterbrechung.
Ein Telekommunikationslimit ist kein Spielerschutzlimit. Es kann den nächsten Kauf blockieren, misst aber nicht, ob die bisherigen Einzahlungen zum eigenen Budget passen. Ein separates Haushaltslimit, eine wöchentliche Ausgabenprüfung und eine deaktivierte Bonuswerbung sind oft sinnvoller als die bloße Hoffnung, an einer technischen Grenze zu scheitern. Wer die Kontrolle verliert, sollte nicht auf den nächsten Abrechnungsmonat warten, sondern das Casino-Konto sofort sperren und Unterstützung nutzen.
Gerade die Vermischung mit Streaming- oder App-Käufen verlangt eine klare Grenze: Nach einer Verlustserie werden weder DCB-Limit noch Casino-Limit erhöht. Die Methode ist bequem. Bequemlichkeit ist aber kein vernünftiger Grund, die eigene Kontrolle aus der Hand zu geben.
Zahlungsmethoden im Online Casino Österreich 2026
Inhalt erstellt vom Team «slotsjackpotat.com»