Casino-Gewinne und das Finanzamt in Österreich: Wer zahlt, wer nicht
 Available in US
Spieler in Österreich fragen sich nach größeren Gewinnen: Muss das Finanzamt informiert werden? Fallen Steuern an? Die Antwort ist für Freizeitspieler eindeutig – und überraschend entspannt im Vergleich zu anderen Ländern.
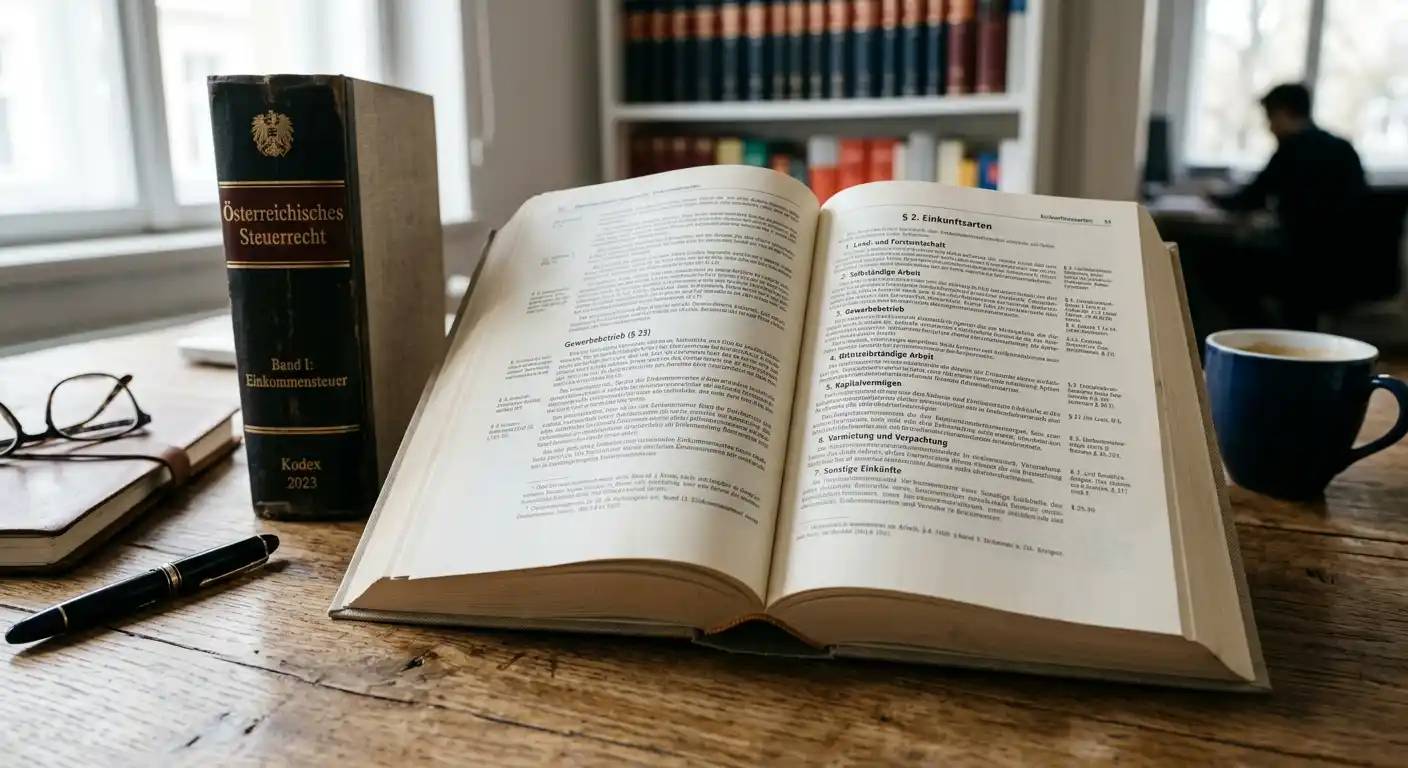
Österreichs Einkommensteuergesetz kennt sieben Einkunftsarten. Glücksspielgewinne gehören zu keiner davon. Das bedeutet: Gewinne aus Casinos, Lotterien, Poker und Sportwetten sind für Privatpersonen steuerfrei. Keine Obergrenze, keine Meldepflicht, keine automatische Abzug bei Auszahlung. Das gilt für die Spielbank in Wien genauso wie für Online-Casinos – ob die besten AT-Lizenz-Casinos oder nicht.
Zwei Ausnahmen durchbrechen diese Regel. Berufsspieler, die systematisch vom Glücksspiel leben, können zur Einkommensteuer herangezogen werden. Und wer Gewinne reinvestiert, zahlt 27,5 Prozent Kapitalertragsteuer auf Zinsen, Dividenden oder Mieteinnahmen – nicht auf den ursprünglichen Gewinn, aber auf das, was daraus entsteht.
Diese Anleitung erklärt, wann Casino-Gewinne in Österreich steuerfrei bleiben, wo die Finanzamt-Grenze verläuft und wie sich die Regelung von Deutschland und der Schweiz unterscheidet.
Casino-Gewinne in Österreich: Steuerfrei oder steuerpflichtig?
Für Freizeitspieler sind Glücksspielgewinne in Österreich vollständig steuerfrei. Das schließt Casinos, Spielautomaten, Poker, Sportwetten, Lotto und andere Glücksspiele ein. Die rechtliche Grundlage liegt im Einkommensteuergesetz.
Die rechtliche Grundlage: EStG §§ 21-32 und die 7 Einkunftsarten
Das österreichische Einkommensteuergesetz definiert in den Paragraphen 21 bis 32 sieben Einkunftsarten, die der Besteuerung unterliegen:
- Einkünfte aus Land- und Forstwirtschaft
- Einkünfte aus selbstständiger Arbeit
- Einkünfte aus Gewerbebetrieb
- Einkünfte aus nichtselbstständiger Arbeit
- Einkünfte aus Kapitalvermögen
- Einkünfte aus Vermietung und Verpachtung
- Sonstige Einkünfte
Glücksspielgewinne lassen sich keiner dieser Kategorien zuordnen. Sie entstehen nicht durch Arbeitsleistung oder Kapitalanlage, sondern durch Zufall. Selbst die Restkategorie „sonstige Einkünfte“ greift nicht, weil das Finanzamt Glücksspielgewinne nicht als marktfähige Leistung einstuft.
Die rechtliche Logik dahinter: Das österreichische Steuersystem besteuert Einkommen, das durch Teilnahme am Wirtschaftsleben entsteht. Arbeit, Kapital, Unternehmertum – das sind die klassischen Einkommensquellen. Glücksspiel fällt nicht darunter. Es ist kein Markttausch, keine Wertschöpfung, keine Dienstleistung. Der Gewinn entsteht durch Zufall, nicht durch wirtschaftliche Betätigung.
Andere Länder sehen das anders. Deutschland hat lange diskutiert, ob Poker-Gewinne wegen des Skill-Anteils anders zu behandeln sind. Die Schweiz zieht ab einer Million die Grenze, weil extrem hohe Gewinne als außerordentliches Einkommen gelten. Österreich verzichtet auf beide Differenzierungen. Glücksspiel ist Glücksspiel – ob mit Skill-Anteil oder ohne, ob 100 Euro oder 100 Millionen.
Steuerrechtlich existieren Casino-Gewinne für das österreichische Finanzamt schlicht nicht. Kein Einkommen, keine Steuer. Diese Regelung gilt unverändert seit Inkrafttreten des EStG und wird auch für 2026 nicht angefasst. Es gab in den letzten Jahren keine parlamentarischen Initiativen, das zu ändern. Die Steuerfreiheit von Glücksspielgewinnen ist in Österreich politisch und rechtlich unumstritten.
Die einzige Ausnahme, die jemals ernsthaft diskutiert wurde, betraf Poker-Profis. Nach mehreren medienwirksamen Fällen in den 2010er Jahren, in denen österreichische Spieler bei internationalen Turnieren Millionengewinne kassierten, forderten einzelne Abgeordnete eine Klarstellung. Passiert ist nichts. Die Finanzämter handhaben solche Fälle individuell über die Berufsspieler-Einstufung, aber eine gesetzliche Sonderregelung für Poker gibt es nicht.
Das macht Österreich zu einem der spielerfreundlichsten Länder Europas – zumindest steuerlich. Rechtlich ist die Lage komplizierter, weil das staatliche Monopol bei win2day viele Spieler zu ausländischen Anbietern treibt. Aber aus reiner Steuersicht: besser geht es kaum.
Keine Obergrenze – auch Millionengewinne bleiben steuerfrei
Viele Spieler vermuten eine versteckte Grenze: Ab einem bestimmten Betrag muss doch Steuer gezahlt werden, oder? Nein. Österreich kennt keine Gewinn-Obergrenze für die Steuerfreiheit.
Wer bei EuroMillionen 50 Millionen Euro gewinnt, zahlt darauf keinen Cent Steuer. Wer in einem Online-Casino einen Jackpot von 200.000 Euro knackt, behält den Betrag komplett – mehr zu unser Slot-Guide für High-Payout-Spieler. Auch wer über ein Jahr verteilt bei Sportwetten 80.000 Euro Gewinn macht, bleibt vom Finanzamt unbehelligt.
Die Summe ist irrelevant. Die Häufigkeit der Gewinne auch. Solange das Finanzamt nicht zu dem Schluss kommt, dass Glücksspiel zur beruflichen Haupttätigkeit geworden ist, bleibt alles steuerfrei.
Das ist keine Selbstverständlichkeit. Die Schweiz zieht bei einer Million Franken die Grenze – darüber wird der Gewinn als außerordentliches Einkommen behandelt und versteuert. Die USA besteuern Glücksspielgewinne progressiv ab dem ersten Dollar. Großbritannien hält es wie Österreich: komplett steuerfrei. Aber viele Länder haben Schwellen, Meldepflichten oder Sonderregelungen für extrem hohe Gewinne.
Österreich verzichtet bewusst darauf. Der Verwaltungsaufwand wäre erheblich, der Ertrag gering. Millionengewinne sind selten genug, dass eine Besteuerung kaum Einnahmen bringen würde – aber viel bürokratischen Aufwand auf beiden Seiten. Und politisch würde eine solche Regelung als ungerecht empfunden: Warum soll jemand, der einmal im Leben großes Glück hat, dafür bestraft werden?
Die fehlende Obergrenze hat praktische Konsequenzen. Österreichische Lotto-Millionäre behalten ihr Geld komplett. Poker-Profis, die bei internationalen Turnieren sieben- oder achtstellige Summen gewinnen, zahlen darauf in Österreich nichts – solange sie nicht als Berufsspieler eingestuft werden. Casino-Jackpot-Gewinner können den vollen Betrag auszahlen lassen, ohne dass das Finanzamt auch nur informiert wird.
Das macht Österreich attraktiv für Spieler, die ohnehin im DACH-Raum ansässig sind und zwischen Wohnsitzen wählen können. Wer in der Schweiz wohnt und einen Millionengewinn erzielt, zahlt je nach Kanton bis zu 40 Prozent Steuern. Wer in Österreich wohnt: null Prozent. Für grenznahe Regionen wie Vorarlberg oder Tirol kann das den Unterschied zwischen Netto-Vermögen und halbiertem Gewinn bedeuten.
Keine Meldepflicht beim Finanzamt
Glücksspielgewinne müssen in der österreichischen Steuererklärung nicht angegeben werden. Es gibt kein Formularfeld dafür, keine Rubrik, keine Aufforderung. Der Gewinn taucht nirgendwo in der behördlichen Kommunikation auf.
Wer die Arbeitnehmerveranlagung oder Einkommensteuererklärung einreicht, findet dort keine Zeile für „Gewinne aus Glücksspiel“. Das Formular E1 kennt Einkünfte aus nichtselbstständiger Arbeit, Kapitalvermögen, Vermietung – aber nicht aus Casinos. Weil Glücksspielgewinne rechtlich kein Einkommen sind, gibt es auch nichts zu deklarieren.
Auch Casinos und Lotterie-Anbieter melden Auszahlungen nicht an das Finanzamt. Die Österreichischen Lotterien überweisen Gewinne über 1.000 Euro nach einer vierwöchigen Rückforderungsfrist direkt aufs Bankkonto. win2day schreibt kleinere Beträge aufs Spielerkonto gut. In beiden Fällen: keine automatische Meldung an die Finanzbehörde.
Das gilt auch für ausländische Online-Casinos. Betreiber mit maltesischer oder Curaçao-Lizenz kommunizieren nicht mit österreichischen Finanzämtern über Spieler-Gewinne. Selbst wenn sie wollten, fehlt ihnen die rechtliche Grundlage dafür – Glücksspielgewinne sind in Österreich kein steuerrelevanter Vorgang.
Anders sieht es bei Kapitalerträgen aus. Wer einen Casino-Gewinn auf ein Sparbuch legt und Zinsen kassiert, erhält von der Bank eine Jahresabrechnung, die auch ans Finanzamt geht. Aber dort taucht nur der Zinsertrag auf, nicht der ursprüngliche Gewinn. Das Finanzamt sieht: 500 Euro Zinsen, darauf 125 Euro KESt abgeführt. Woher das angelegte Kapital stammt, interessiert nicht.
Es gibt keine Schwelle, ab der eine Meldepflicht entsteht. Auch bei einem Jackpot von 10 Millionen Euro bleibt der Gewinn unsichtbar für das Finanzamt – es sei denn, der Spieler wird als Berufsspieler eingestuft und muss die Gewinne als gewerbliche Einkünfte deklarieren. Aber das ist die absolute Ausnahme, nicht die Regel.
Diese Regelung hat einen praktischen Nebeneffekt: Spieler müssen keine Belege sammeln. Kein Aufbewahren von Casino-Auszahlungsbestätigungen, kein Dokumentieren von Einsätzen und Gewinnen, keine Jahresabrechnung für die Steuererklärung. Was steuerlich nicht existiert, muss auch nicht nachgewiesen werden.
Muss ich Casino-Gewinne in Österreich in der Steuererklärung angeben?
Nein. Glücksspielgewinne werden in Österreich nicht versteuert und müssen daher auch nicht in der Steuererklärung angegeben werden. Es gibt keine Rubrik dafür, keine Meldepflicht, keine Dokumentationspflicht. Das Finanzamt betrachtet diese Gewinne nicht als Einkommen.
Ab welcher Gewinnhöhe muss ich Steuern zahlen?
Ab keiner. Österreich kennt keine Gewinn-Obergrenze für die Steuerfreiheit von Glücksspielgewinnen. Ob 100 Euro oder 10 Millionen Euro – Freizeitspieler zahlen darauf keine Steuer. Die einzige Ausnahme: Berufsspieler, die systematisch vom Glücksspiel leben und vom Finanzamt als gewerblich eingestuft werden.
Ausnahme: Wann Casino-Gewinne doch steuerpflichtig werden
Die Steuerfreiheit gilt nur für Freizeitspieler. Wer das Finanzamt als Berufsspieler einstuft, dessen Gewinne werden als Einkünfte aus Gewerbebetrieb behandelt – und unterliegen dem progressiven Einkommensteuertarif.
Berufsspieler vs. Freizeitspieler – die Abgrenzung
Das österreichische Steuerrecht definiert den Begriff „Berufsspieler“ nicht präzise. Es gibt keine fixe Schwelle nach Gewinnhöhe oder Spielstunden pro Woche. Die Finanzamt-Praxis orientiert sich stattdessen an einem qualitativen Kriterium: Dient das Glücksspiel zur Deckung des Lebensunterhalts?
Wer regelmäßig und in erheblichem Umfang spielt, dabei konsistent Gewinne erzielt und keine andere Erwerbstätigkeit ausübt, läuft Gefahr, als gewerblicher Spieler eingestuft zu werden. Das Finanzamt prüft in solchen Fällen mehrere Faktoren: Gibt es eine andere Haupteinkommensquelle? Werden die Gewinne systematisch zur Finanzierung des täglichen Lebens verwendet? Liegt eine langfristige, planmäßige Tätigkeit vor – oder gelegentliches Spielen? Wird ein erhöhter zeitlicher und finanzieller Aufwand betrieben?
Entscheidend ist das Gesamtbild. Ein Vollzeitangestellter, der nebenbei Poker spielt und dabei im Jahr 30.000 Euro gewinnt, bleibt Freizeitspieler. Jemand ohne Job, der täglich acht Stunden an Poker-Tischen sitzt und vom Ertrag lebt, wird wahrscheinlich als Berufsspieler behandelt.
Die Beweislast liegt beim Finanzamt. Solange keine Einstufung erfolgt, gilt die Steuerfreiheit.
Welche Kriterien wendet das Finanzamt an?
In der Praxis ziehen österreichische Finanzämter mehrere Indizien heran, um Berufs- von Freizeitspielern zu unterscheiden:
Systematik und Professionalität. Wird das Spiel nach einem durchdachten System betrieben? Werden Statistiken geführt, Bankroll-Management betrieben, Fachliteratur studiert? Je professioneller die Herangehensweise, desto eher deutet das auf gewerbliche Tätigkeit hin.
Haupteinkommensquelle. Fehlt ein reguläres Einkommen aus Anstellung oder Selbstständigkeit? Werden Miete, Krankenversicherung und Lebenshaltung aus Spielgewinnen bestritten? Das spricht für Berufsspieler-Status.
Umfang und Regelmäßigkeit. Tägliches mehrstündiges Spielen über Monate hinweg wird anders bewertet als gelegentliche Wochenend-Sessions. Kontinuität ist ein Warnzeichen.
Höhe der Umsätze. Nicht die Gewinnsumme allein, sondern das Verhältnis von Einsatz zu Gewinn wird geprüft. Wer monatlich 50.000 Euro umsetzt und davon 5.000 Euro Gewinn macht, arbeitet de facto.
Diese Kriterien sind nicht als Checkliste zu verstehen. Das Finanzamt entscheidet nach Ermessen, gestützt auf das Gesamtbild der Verhältnisse. In der Praxis führt das zu Unsicherheit. Wenn das Finanzamt Jahre später doch zur Einstufung als Berufsspieler kommt, kann es Steuern rückwirkend für bis zu sieben Jahre nachfordern – plus Zinsen.
Poker und Skill-Games: Besondere Vorsicht
Poker steht im Fokus, weil es als Mischform gilt. Anders als reine Glücksspiele wie Roulette oder Spielautomaten enthält Poker einen erheblichen Skill-Anteil. Das macht Poker anfällig für die Berufsspieler-Einstufung. Österreichische Finanzämter argumentieren in Einzelfällen: Wer durch Können gewinnt, erbringt eine marktfähige Leistung – und die ist steuerpflichtig.
Konkret betroffen sind vor allem Live-Turnier-Profis und Online-Grinder, die täglich mehrere Stunden Multi-Table spielen. Die Grenze verläuft nicht zwischen Cash Game und Turnier. Entscheidend ist die Professionalität.
Auch andere Skill-Games können betroffen sein: Daily Fantasy Sports, E-Sport-Wetten mit analytischem Ansatz, Blackjack mit Kartenzählen. Bei Sportwetten gilt dieselbe Logik: Wer täglich Arbitrage-Wetten platziert oder mit fortgeschrittenen Modellen arbeitet, betreibt faktisch Trading, kein Glücksspiel.
Steuerliche Konsequenzen für Berufsspieler (Einkommensteuertarif, Sozialversicherung)
Wird jemand als Berufsspieler eingestuft, werden Glücksspielgewinne zu Einkünften aus Gewerbebetrieb nach Paragraph 23 EStG. Das bedeutet:
Einkommensteuerpflicht. Der Gewinn unterliegt dem progressiven Einkommensteuertarif 2026. Die Staffelung beginnt bei 0 Prozent für Einkommen bis 12.816 Euro, steigt dann auf 20, 30, 40 und 48 Prozent, und erreicht 50 Prozent ab 90.000 Euro sowie 55 Prozent ab 1 Million Euro jährlich.
Betriebsausgaben-Abzug. Spieleinsätze, Turnier-Buy-Ins, Reisekosten zu Live-Events, Software-Abos und Fachliteratur können als Betriebsausgaben geltend gemacht werden. Versteuert wird nur der Gewinn nach Abzug dieser Kosten.
Sozialversicherungspflicht. Gewerbliche Spieler müssen sich bei der Sozialversicherung der Selbstständigen (SVS) anmelden. Bei einem Jahresgewinn von 60.000 Euro fallen rund 7.000 Euro SVS-Beiträge an – zusammen mit der Einkommensteuer ergibt das eine Belastung von fast 40 Prozent des Gewinns.
Buchführungspflicht. Ab bestimmten Umsatzgrenzen greift die Pflicht zur Einnahmen-Ausgaben-Rechnung oder doppelten Buchführung. Jeder Einsatz, jeder Gewinn muss dokumentiert werden.
Wann gelte ich als Berufsspieler und muss meine Gewinne versteuern?
Sie gelten als Berufsspieler, wenn das Finanzamt zu dem Schluss kommt, dass Sie Ihr Glücksspiel systematisch und zur Deckung des Lebensunterhalts betreiben. Konkrete Schwellen gibt es nicht. Entscheidend sind: fehlende andere Haupteinkommensquelle, regelmäßiges mehrstündiges Spielen über Monate, professionelle Herangehensweise und hohe Umsätze. Bei Zweifeln: steuerliche Beratung einholen.
Kapitalerträge aus Casino-Gewinnen – hier zahlen Sie Steuern
Der Gewinn selbst bleibt steuerfrei. Was daraus erwächst, nicht. Wer Casino-Gewinne anlegt und daraus Erträge erzielt, zahlt Kapitalertragsteuer – unabhängig davon, woher das ursprüngliche Kapital stammt.
Was sind Kapitalerträge? (Zinsen, Dividenden, Mieteinnahmen, Kursgewinne)
Kapitalerträge sind Einkünfte aus Kapitalvermögen nach Paragraph 27 EStG. Das umfasst Zinsen aus Sparbüchern und Anleihen, Dividenden aus Aktien und Fonds, Mieteinnahmen aus vermieteten Immobilien sowie Kursgewinne bei Wertpapieren und Kryptowährungen.
Der ursprüngliche Casino-Gewinn bleibt steuerfrei. Erst die Folge-Erträge werden besteuert.
Kapitalertragsteuer (KESt) 27,5 % – wie sie greift
Österreich besteuert Kapitalerträge mit einem Flat-Tax-Satz von 27,5 Prozent. Eine Ausnahme gilt für Zinsen auf klassischen Sparkonten: dort beträgt die KESt nur 25 Prozent. Die Bank zieht die Steuer automatisch ab und führt sie ans Finanzamt ab.
Verluste können mit Gewinnen verrechnet werden. Wer in einem Jahr 5.000 Euro Dividenden kassiert, aber 3.000 Euro Kursverluste realisiert, zahlt nur auf die Differenz von 2.000 Euro KESt.
Beispiel-Rechnung: €100.000 Gewinn reinvestiert
Ein Spieler gewinnt bei EuroMillionen 100.000 Euro – steuerfrei. Jetzt investiert er das Geld:
| Anlageform | Ertrag im Jahr | KESt-Satz | Steuer | Netto |
|---|---|---|---|---|
| Sparbuch (2,5 % Zinsen) | 2.500 € | 25 % | 625 € | 1.875 € |
| Dividenden-ETF (4 %) | 4.000 € | 27,5 % | 1.100 € | 2.900 € |
| Krypto (30 % Kursgewinn) | 30.000 € | 27,5 % | 8.250 € | 21.750 € |
In allen Szenarien bleibt der ursprüngliche Casino-Gewinn vollständig steuerfrei. Nur die daraus erwachsenden Erträge werden besteuert.
Sind Zinsen oder Mieteinnahmen aus reinvestierten Casino-Gewinnen steuerpflichtig?
Ja. Der ursprüngliche Casino-Gewinn bleibt steuerfrei, aber sobald Sie ihn anlegen und daraus Erträge erzielen, greifen die üblichen Steuerregeln. Zinsen werden mit 25 Prozent KESt belastet, Dividenden und Kursgewinne mit 27,5 Prozent. Mieteinnahmen unterliegen dem progressiven Einkommensteuertarif.
Gewinne aus ausländischen Online-Casinos
Die Steuerfreiheit gilt unabhängig davon, wo der Gewinn erzielt wurde. Ausländische Casinos, EU-Lotterien, Offshore-Anbieter – aus österreichischer Steuersicht macht das keinen Unterschied. Entscheidend ist nur der Wohnsitz des Spielers.
win2day: Die einzige AT-lizenzierte Online-Casino-Option
win2day ist die Online-Plattform der Österreichischen Lotterien GmbH in Partnerschaft mit Casinos Austria AG. Seit 2003 online, seit 2005 mit Casino-Angebot. Die Plattform hält eine 15-Jahres-Exklusiv-Lizenz, erteilt im Oktober 2012. Diese Lizenz läuft 2027 aus – danach plant die Regierung die Liberalisierung des Online-Casino-Marktes mit Mehrfach-Lizenzen.
Das Angebot umfasst über 160 Spielautomaten, ein Live-Casino mit Blackjack, Roulette und Baccarat sowie Lotterien (Lotto 6 aus 45, EuroMillionen, Joker, Toto) und Sportwetten. Gewinne bis 1.000 Euro werden automatisch dem win2day-Konto gutgeschrieben. Beträge über 1.000,01 Euro gehen nach einer vierwöchigen Rückforderungsfrist per Banküberweisung raus.
Der entscheidende Vorteil: win2day ist die einzige AT-lizenzierte Online-Option. Keine rechtliche Grauzone, garantierte Steuerfreiheit ohne Finanzamt-Risiko.
MGA- und Curacao-Casinos: Steuerlich gleichgestellt, rechtlich Grauzone
Aus österreichischer Steuersicht sind Gewinne aus maltesischen oder Curaçao-lizenzierten Casinos genauso steuerfrei wie win2day-Gewinne. Das Einkommensteuergesetz unterscheidet nicht nach Lizenz-Herkunft.
Rechtlich ist die Lage komplexer. Österreich betreibt ein staatliches Monopol für Online-Glücksspiel. Ausländische Anbieter ohne österreichische Lizenz operieren in einer Grauzone – mehr zu welche Casinos in AT zulässig sind. Das Glücksspielgesetz sanktioniert Betreiber, nicht Nutzer. Verluste aus solchen Casinos können unter Umständen zurückgefordert werden, weil Verträge mit nicht-lizenzierten Anbietern als nichtig gelten könnten.
Sind Gewinne aus ausländischen Online-Casinos (Malta, Curacao) in Österreich steuerfrei?
Ja. Aus österreichischer Steuersicht spielt die Lizenz-Herkunft keine Rolle. Glücksspielgewinne sind für Freizeitspieler steuerfrei – egal ob aus einem AT-lizenzierten Casino wie win2day oder einem maltesischen oder Curaçao-Casino. Viele Spieler nutzen Anbieter mit Auszahlung ohne Verifizierung – steuerlich bleibt auch das konsequenzlos.
Crypto-Casino-Gewinne: Sonderfall Kryptowährungen
Bitcoin-Jackpots, Ethereum-Gewinne, Auszahlungen in USDT – Crypto-Casinos funktionieren steuerlich anders als klassische Anbieter. Der Gewinn selbst bleibt steuerfrei, aber beim Umtausch in Euro greift die Kapitalertragsteuer.
Gewinne in BTC/ETH steuerfrei – Umtausch in EUR steuerpflichtig
Wer in einem Crypto-Casino spielt und in Bitcoin auszahlt, erzielt einen steuerfreien Glücksspielgewinn. Die Steuer kommt erst, wenn die Kryptowährung in Euro getauscht wird. Dann entsteht ein zweiter Vorgang – ein Krypto-Verkauf, der seit 2026 der Kapitalertragsteuer unterliegt, wenn zwischen Erhalt und Verkauf ein Kursgewinn entstanden ist.
Beispiel: Sie gewinnen 0,5 Bitcoin (Wert: 25.000 Euro). Dieser Gewinn ist steuerfrei. Drei Monate später steigt der Kurs, und beim Verkauf erzielen Sie 30.000 Euro. Die Differenz von 5.000 Euro ist ein Kursgewinn – darauf fallen 27,5 Prozent KESt = 1.375 Euro an.
Kursgewinne unterliegen der 27,5 % KESt
Seit der österreichischen Steuerreform gelten realisierte Kursgewinne aus Kryptowährungen als Einkünfte aus Kapitalvermögen (27,5 Prozent). Auch Tausch von Krypto zu Krypto gilt als steuerrelevanter Vorgang. Bei sofortigem Umtausch zum Gewinnzeitpunkt fällt keine Steuer an.
Muss ich Gewinne aus Crypto-Casinos (Bitcoin, Ethereum) versteuern?
Der Gewinn selbst ist steuerfrei – Glücksspielgewinne sind auch in Kryptowährungen nicht steuerpflichtig. Steuerpflichtig wird nur der Kursgewinn beim Umtausch in Euro. Tauschen Sie sofort um, fällt keine Steuer an.
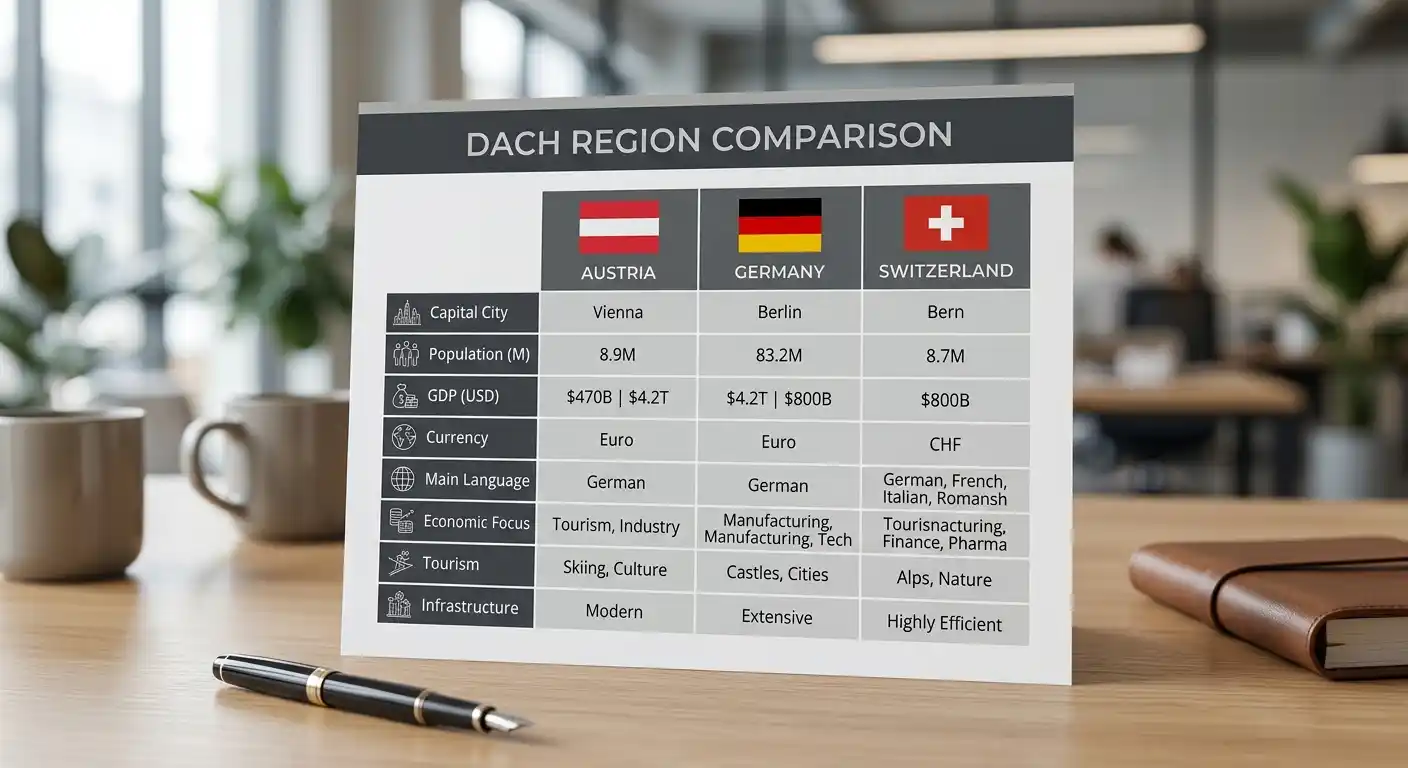
Österreich, Deutschland, Schweiz – Steuern im Vergleich
Die DACH-Region teilt Sprache und Kultur, aber nicht die Steuerregelung für Glücksspielgewinne.
| Land | Steuersatz auf Gewinne | Obergrenze | Steuer auf Einsatz | Meldepflicht Spieler | Besonderheiten |
|---|---|---|---|---|---|
| Österreich | 0 % | Keine | Nein | Nein | Ausnahme: Berufsspieler + Kapitalerträge aus Gewinnen (27,5 % KESt) |
| Deutschland | 0 % | Keine | Ja, 5,3 % seit Juli 2021 | Nein | Steuer auf Spieleinsatz, nicht auf Gewinn – wird vom Betreiber getragen. Einzahlungslimit 1.000 €/Monat, 1 €/Spin-Limit |
| Schweiz | 0 % bis CHF 1.000.000, darüber: ca. 35 % Verrechnungssteuer + kantonale Einkommensteuer | CHF 1 Mio. | Nein | Ja, ab CHF 1 Mio. | Unter 1 Mio. steuerfrei, darüber wird Gewinn als Einkommen behandelt |
Wie Deutschland Casino-Gewinne besteuert – ohne den Spieler zu belasten
Deutschland führte mit dem Glücksspielstaatsvertrag 2021 eine Steuer von 5,3 Prozent auf den Spieleinsatz ein – nicht auf den Gewinn. Der Betreiber führt sie ab. Das senkt aber die effektive Auszahlungsquote: Ein Slot mit 96 Prozent RTP zahlt real nur noch etwa 90,7 Prozent zurück. Wer die besten Chancen im Casino sucht, sollte auf Anbieter ohne Glücksspielsteuer setzen. Zusätzlich gelten strikte Limits: maximal 1.000 Euro Einzahlung pro Monat, maximal 1 Euro pro Spin.
Schweizer Grenze: CHF 1 Million
Die Schweiz behandelt Glücksspielgewinne bis zu einer Million Franken als steuerfrei. Alles darüber wird als Einkommen klassifiziert: 35 Prozent Verrechnungssteuer plus kantonale Einkommensteuer (je nach Kanton 20–40 Prozent).
Warum Österreich für Spieler die beste Regelung hat
Österreich kombiniert drei Vorteile: keine Gewinn-Obergrenze, keine Einsatzsteuer, keine monatlichen Einzahlungslimits. Für Gelegenheitsspieler ist der Unterschied marginal. Für Vielspieler oder Highroller macht die österreichische Regelung einen spürbaren Unterschied.
Wie unterscheidet sich die Besteuerung in Österreich von Deutschland und der Schweiz?
Österreich besteuert Glücksspielgewinne gar nicht, ohne Obergrenze. Deutschland erhebt 5,3 Prozent Steuer auf den Spieleinsatz (nicht den Gewinn), was die Auszahlungsquote senkt. Die Schweiz lässt Gewinne bis CHF 1 Million steuerfrei, darüber greifen Verrechnungssteuer und Einkommensteuer.
Auszahlung und Meldepflicht – was Spieler wissen sollten
Österreichische und ausländische Casinos ziehen bei Auszahlungen keine Steuer ab. Es gibt keinen automatischen Einbehalt, keine Quellensteuer. Auch eine Meldepflicht existiert nicht. Casinos kommunizieren nicht mit österreichischen Finanzämtern über Spieler-Gewinne.
Meldet das Casino meine Gewinne automatisch an das Finanzamt?
Nein. Weder österreichische noch ausländische Casinos melden Spieler-Gewinne an das Finanzamt. Glücksspielgewinne sind steuerlich nicht relevant, daher besteht keine Meldepflicht. Das Finanzamt wird nur aktiv, wenn aus dem Gewinn später Kapitalerträge entstehen – dann meldet die Bank die Zinsen oder Dividenden, nicht das Casino den ursprünglichen Glücksspielgewinn.
Wenn das Finanzamt doch nachfragt
Auch bei einer eindeutigen Rechtslage kommt es vor, dass eine Behörde Fragen stellt. Der Anlass ist selten der Gewinn selbst, sondern das, was danach sichtbar wird: ein Immobilienkauf ohne erkennbares Einkommen, ein auffälliger Vermögenszuwachs in einer Selbstanzeige, eine Kontrollmitteilung aus einem anderen Verfahren. In solchen Fällen geht es um die Herkunft der Mittel, und die Antwort lautet dann eben Glücksspielgewinn — belegt, nicht behauptet.
Die Beweislast liegt dabei beim Steuerpflichtigen. Das klingt härter, als es ist: Verlangt wird kein lückenloses Spielprotokoll, sondern ein plausibler und belegbarer Zusammenhang zwischen dem Gewinn und dem Zufluss. Eine Auszahlungsbestätigung des Anbieters, der zugehörige Kontoeingang und, bei Turnieren, die Ergebnisliste des Veranstalters genügen in aller Regel. Wer über Jahre gespielt hat, ergänzt den Kontoverlauf des Spielerkontos.
Schwierig wird es in zwei Konstellationen. Die erste sind Bargeldgewinne aus einer landbasierten Spielbank, die nie über ein Konto gelaufen sind — hier existiert außer der Erinnerung oft nichts, und ohne Beleg bleibt die Behauptung eine Behauptung. Die zweite sind Gewinne bei Anbietern, die zwischenzeitlich vom Markt verschwunden sind: Ist das Spielerkonto weg, ist auch die Historie weg, und rekonstruieren lässt sich dann nur noch der Bankweg.
Daraus folgt eine unspektakuläre, aber wirksame Gewohnheit. Wer nennenswerte Beträge gewinnt, legt einmal einen Ordner an und legt drei Dinge hinein: den exportierten Kontoverlauf des Spielerkontos, die Auszahlungsbestätigung und den zugehörigen Bankauszug. Das kostet zehn Minuten je Auszahlung und erspart später eine Diskussion, die ohne Unterlagen kaum zu gewinnen ist. Eine steuerliche Aufbewahrungspflicht besteht dafür nicht — es ist reine Vorsorge.
Auslandskonten und ausländische Anbieter
Ein häufiges Missverständnis betrifft ausländische Anbieter: Weil das Spiel bei einem maltesischen Haus stattfand, sei der Gewinn irgendwie anders zu behandeln. Das ist nicht der Fall. Für die österreichische Einkommensteuer ist der Wohnsitz maßgeblich, nicht der Sitz des Anbieters. Wer in Österreich unbeschränkt steuerpflichtig ist, behandelt Glücksspielgewinne aus dem Ausland genauso steuerfrei wie inländische.
Etwas anderes gilt für das Konto, auf dem das Geld liegt. Wer Guthaben dauerhaft auf einem ausländischen Zahlungskonto oder in einer Wallet hält und daraus Erträge erzielt, bewegt sich im Bereich der Kapitaleinkünfte — und die sind steuerpflichtig, unabhängig davon, woher das eingesetzte Kapital stammte. Der Gewinn bleibt steuerfrei, seine Früchte nicht. Das ist derselbe Mechanismus wie bei Zinsen auf ein inländisches Sparbuch, nur mit zusätzlicher Erklärungspflicht, weil bei ausländischen Konten kein automatischer Steuerabzug stattfindet.
Bei Kryptowährungen kommt eine Besonderheit hinzu, die viele übersehen. Wer einen Gewinn in einer Kryptowährung ausgezahlt bekommt und diese später mit Kursgewinn in Euro tauscht, realisiert damit einen steuerpflichtigen Vorgang — nicht wegen des Glücksspiels, sondern wegen der Wertsteigerung des Wirtschaftsguts. Der Gewinn selbst bleibt steuerfrei, der Kursgewinn danach nicht. Wer das sauber trennen will, notiert den Euro-Gegenwert zum Zeitpunkt der Auszahlung; er ist der Anschaffungswert für alles Weitere.
Was ein Steuerberater kostet und wann er sich rechnet
Für den Normalfall — Freizeitspiel, gelegentliche Gewinne, Auszahlung auf das eigene Konto — braucht es keinen Berater. Die Rechtslage ist eindeutig, es gibt nichts zu erklären und nichts anzugeben. Wer trotzdem eine Bestätigung möchte, findet sie kostenlos bei der Auskunftsstelle des zuständigen Finanzamts.
Sinnvoll wird eine Beratung an drei Punkten: wenn sich das Spiel in Richtung Haupttätigkeit entwickelt, wenn Gewinne in nennenswertem Umfang in Kapitalanlagen fließen, und wenn eine Behörde bereits nachgefragt hat. In den ersten beiden Fällen geht es um Gestaltung und ist Zeit vorhanden; im dritten ist die Zeit knapp, und genau deshalb ist der dritte Fall der teuerste. Wer die Frage vorher klären lässt, zahlt einen Bruchteil dessen, was eine nachträgliche Auseinandersetzung kostet.
Gilt die Steuerfreiheit auch für Sportwetten?
Ja, ohne Einschränkung. Sportwetten fallen in Österreich unter dieselbe Logik wie Casino und Lotterie: Der Gewinn ist keiner der sieben Einkunftsarten zuzuordnen und bleibt damit steuerfrei — unabhängig von Höhe, Häufigkeit und davon, ob der Anbieter eine österreichische Bewilligung besitzt oder im Ausland sitzt.
Zu beachten ist allerdings die andere Aufsichtsstruktur. Sportwetten sind in Österreich Landessache und unterliegen nicht dem Glücksspielgesetz, sondern den Wettgesetzen der Länder. Für die Steuer ändert das nichts, für die Frage nach der Zulässigkeit eines Anbieters aber sehr wohl — beides wird regelmäßig verwechselt, weil dieselben Marken oft Wetten und Casino unter einem Dach anbieten.
Systematisch vorgehende Sportwetter berührt derselbe Grenzbereich wie Pokerspieler. Wer über Jahre planmäßig und mit erheblichem Zeitaufwand wettet, davon lebt und Aufzeichnungen führt, kann in die Nähe der gewerblichen Einstufung geraten. Die Schwelle liegt allerdings hoch, und Fälle sind selten — der Zufallsanteil ist bei Wetten größer als beim Poker, was die Argumentation für eine planmäßige Gewinnerzielung erschwert.
Was bei Sachpreisen gilt
Nicht jeder Gewinn kommt als Geld. Autos, Reisen und Sachpreise aus Gewinnspielen und Casino-Aktionen folgen derselben Logik: Sie stammen aus Glücksspiel und sind damit steuerfrei. Steuerpflichtig wird erst, was danach geschieht — wer den gewonnenen Wagen verkauft, erzielt daraus je nach Umständen einen steuerlich relevanten Vorgang, und wer ihn vermietet, erzielt Einkünfte aus Vermietung.
Eine Besonderheit betrifft Preise, die an eine Gegenleistung geknüpft sind. Verlangt der Veranstalter Werbeauftritte, Bildrechte oder eine Teilnahme an Marketingmaßnahmen, verschiebt sich die Einordnung: Dann steht dem Preis eine Leistung gegenüber, und das kann ihn zu steuerpflichtigem Entgelt machen. Der Unterschied liegt nicht im Preis, sondern in der Bedingung — und die steht in den Teilnahmebedingungen, nicht in der Ankündigung.
Wer muss die Herkunft eines Gewinns belegen?
Der Steuerpflichtige. Verlangt wird kein Spielprotokoll, sondern ein belegbarer Zusammenhang zwischen Gewinn und Kontoeingang: Auszahlungsbestätigung des Anbieters, zugehöriger Bankauszug, bei Turnieren die Ergebnisliste. Problematisch sind Bargeldgewinne ohne Kontoweg und Gewinne bei Anbietern, die inzwischen vom Markt verschwunden sind.
Sind Gewinne bei ausländischen Anbietern anders zu behandeln?
Nein. Maßgeblich ist der Wohnsitz, nicht der Sitz des Anbieters — wer in Österreich unbeschränkt steuerpflichtig ist, behandelt ausländische Glücksspielgewinne genauso steuerfrei. Steuerpflichtig werden erst die Erträge daraus, und bei ausländischen Konten fehlt zusätzlich der automatische Steuerabzug.
Berufsspieler: wo die Grenze tatsächlich verläuft
Die Ausnahme für Berufsspieler ist der einzige Punkt, an dem österreichische Glücksspielgewinne steuerpflichtig werden können — und zugleich der am schlechtesten dokumentierte. Es gibt keine Betragsschwelle, ab der jemand automatisch als Berufsspieler gilt, und keine Zahl an Turnieren, ab der die Einstufung greift. Die Finanzämter entscheiden im Einzelfall anhand einer Gesamtbetrachtung, und genau diese Unschärfe erzeugt die meisten Fehlannahmen.
Der rechtliche Anknüpfungspunkt ist die Frage, ob eine selbstständige Tätigkeit mit Gewinnabsicht vorliegt. Entscheidend ist nicht die Höhe des Gewinns, sondern die Struktur der Tätigkeit: Planmäßigkeit, Regelmäßigkeit, wirtschaftliche Organisation und die Absicht, daraus dauerhaft Einkünfte zu erzielen. Wer einmal im Jahr ein Turnier spielt und dabei 200.000 Euro gewinnt, bleibt steuerfrei. Wer täglich acht Stunden pokert, Buch führt, ein Spielkapital verwaltet und davon seinen Lebensunterhalt bestreitet, kann unter die Einkommensteuer fallen — auch bei geringerem Jahresergebnis.
| Merkmal | Spricht für Freizeitspiel | Spricht für Berufsspiel |
|---|---|---|
| Zeitaufwand | gelegentlich, neben Beruf oder Ausbildung | regelmäßig, in Umfang einer Haupttätigkeit |
| Einkommensquelle | anderes Erwerbseinkommen vorhanden | Lebensunterhalt überwiegend aus dem Spiel |
| Organisation | keine Aufzeichnungen, kein Plan | Buchführung, Kapitalverwaltung, Bankroll-Trennung |
| Spielart | überwiegend Zufallsspiele | überwiegend Spiele mit Geschicklichkeitsanteil |
| Außenauftritt | keiner | Sponsoring, Coaching, Staking, öffentliche Ergebnisse |
| Dauer | einzelne Phasen | über Jahre hinweg konstant |
Kein einzelnes Merkmal entscheidet für sich. Ein Pokerspieler mit Aufzeichnungen ist noch kein Berufsspieler, und ein Spielautomatenspieler mit hohem Zeitaufwand wird kaum je einer, weil bei reinen Zufallsspielen die Gewinnabsicht rechtlich nicht planmäßig verfolgt werden kann. Die Einstufung trifft in der Praxis fast ausschließlich Pokerspieler und, seltener, Sportwetter mit systematischem Vorgehen.
Warum gerade Poker
Poker enthält einen Geschicklichkeitsanteil, und daran hängt die gesamte Argumentation. Wer über Jahre positive Ergebnisse erzielt, kann sich schwer darauf berufen, dass allein der Zufall gewirkt habe — und genau dieses Argument nutzt die Finanzverwaltung, wenn sie eine gewerbliche Tätigkeit annimmt. Bei Roulette, Spielautomaten oder Lotto ist diese Argumentation ausgeschlossen, weil dort langfristig positive Ergebnisse mathematisch nicht planbar sind.
In Österreich blieb es dabei bei Einzelfällen. Nach mehreren medienwirksamen Turniergewinnen österreichischer Spieler in den 2010er Jahren forderten einzelne Abgeordnete eine gesetzliche Klarstellung; passiert ist nichts. Die Finanzämter behandeln solche Fälle weiterhin individuell, und veröffentlichte Entscheidungen sind rar. Für Spieler bedeutet das: Wer sich der Grenze nähert, sollte die Einschätzung nicht aus einem Forum beziehen, sondern verbindlich klären lassen.
Der Weg dafür ist der Auskunftsbescheid nach § 118 der Bundesabgabenordnung. Gegen eine Verwaltungsabgabe erteilt das Finanzamt eine verbindliche Auskunft zu einem konkreten, noch nicht verwirklichten Sachverhalt. Das kostet Geld und Zeit, schafft aber Rechtssicherheit für die Zukunft — und ist die einzige Möglichkeit, die Frage vorab zu klären, statt sie Jahre später im Rahmen einer Prüfung beantwortet zu bekommen.
Was die Einstufung praktisch bedeutet
Wird jemand als Berufsspieler eingestuft, ändert sich mehr als nur die Steuerpflicht. Die Gewinne unterliegen dann dem progressiven Einkommensteuertarif, es entsteht eine Pflicht zur Gewinnermittlung, und regelmäßig kommt die Sozialversicherungspflicht bei der SVS hinzu. Im Gegenzug werden Verluste und Aufwendungen abzugsfähig — Turniergebühren, Reisekosten, Fachliteratur, Coaching. Für Spieler mit schwankenden Ergebnissen kann das die Belastung erheblich dämpfen.
Die Einstufung wirkt außerdem nicht nur nach vorn. Stellt eine Prüfung fest, dass die Tätigkeit bereits in früheren Jahren gewerblich war, folgen Nachforderungen für den offenen Zeitraum, samt Anspruchszinsen. Deshalb ist die nachträgliche Diskussion deutlich unangenehmer als die vorherige Klärung, und deshalb lohnt sich der Auskunftsbescheid für jeden, dessen Spiel sich von der Freizeitbeschäftigung entfernt.
Große Gewinne: Herkunftsnachweis statt Steuererklärung
Steuerfrei bedeutet nicht unsichtbar. Wer eine größere Summe auf sein Bankkonto überwiesen bekommt, löst damit unter Umständen eine Prüfung aus — allerdings keine steuerliche, sondern eine geldwäscherechtliche. Banken sind verpflichtet, ungewöhnliche Zahlungseingänge zu hinterfragen und die Herkunft der Mittel zu dokumentieren. Das ist kein Verdacht gegen den Kunden, sondern eine gesetzliche Pflicht des Instituts.
Für Spieler heißt das: Der Nachweis muss geführt werden können, auch wenn keine Steuer anfällt. Verlangt wird üblicherweise ein Beleg über den Gewinn und über den Weg des Geldes — Auszahlungsbestätigung des Anbieters, Kontoverlauf des Spielerkontos, bei Turnieren die Bestätigung des Veranstalters. Wer diese Unterlagen erst Monate später sucht, findet sie unter Umständen nicht mehr, weil Spielerkonten nach Inaktivität geschlossen werden.
Praktisch empfiehlt sich derselbe Reflex wie bei jeder größeren Transaktion: Beleg sichern, sobald das Geld fließt, nicht wenn danach gefragt wird. Ein exportierter Kontoverlauf und die Auszahlungsbestätigung als Datei genügen in aller Regel. Bei Auszahlungen aus dem Ausland kommt der Nachweis hinzu, dass es sich um Glücksspielgewinne und nicht um Einkünfte handelt — sonst steht am Ende die Frage im Raum, ob die Zahlung nicht doch steuerpflichtig war.
Ein zweiter Punkt betrifft die Weitergabe. Wer einen Gewinn verschenkt, löst damit keine Steuer aus, weil Österreich seit 2008 weder Erbschafts- noch Schenkungssteuer erhebt. Es besteht allerdings eine Anzeigepflicht für Schenkungen ab bestimmten Beträgen — 50.000 Euro innerhalb eines Jahres unter nahen Angehörigen, 15.000 Euro innerhalb von fünf Jahren zwischen anderen Personen. Die Anzeige ist eine Formalität ohne Steuerfolge, ihr Unterlassen dagegen bußgeldbewehrt.
Wird ein Casino-Gewinn dem Finanzamt gemeldet?
Nein, eine automatische Meldung findet nicht statt. Was stattfinden kann, ist eine geldwäscherechtliche Rückfrage der Bank bei größeren Eingängen — dabei geht es um die Herkunft der Mittel, nicht um Steuer. Ein Beleg über Gewinn und Auszahlungsweg genügt in aller Regel, sollte aber zeitnah gesichert werden.
Ab welchem Betrag gilt jemand als Berufsspieler?
Es gibt keine Betragsgrenze. Entscheidend ist die Struktur der Tätigkeit: Zeitaufwand im Umfang einer Haupttätigkeit, Lebensunterhalt überwiegend aus dem Spiel, Buchführung und Kapitalverwaltung, Spiele mit Geschicklichkeitsanteil. Ein einmaliger Millionengewinn im Lotto führt nie zur Einstufung, tägliches Poker über Jahre möglicherweise schon.
Kann ich Spielverluste steuerlich geltend machen?
Als Freizeitspieler nicht. Weil die Gewinne keiner Einkunftsart zugeordnet werden, sind auch die Verluste steuerlich unbeachtlich — die Steuerfreiheit hat insofern eine Kehrseite. Abzugsfähig werden Verluste und Aufwendungen erst dann, wenn jemand als Berufsspieler eingestuft ist und die Tätigkeit gewerblich behandelt wird.
Muss eine Schenkung aus einem Gewinn angezeigt werden?
Steuer fällt keine an, Österreich erhebt seit 2008 weder Erbschafts- noch Schenkungssteuer. Eine Anzeigepflicht besteht dennoch: ab 50.000 Euro binnen eines Jahres unter nahen Angehörigen, ab 15.000 Euro binnen fünf Jahren zwischen anderen Personen. Die Anzeige selbst kostet nichts, ihr Unterlassen kann eine Strafe auslösen.
Verluste zurückfordern – ein verwandtes Thema
Wer auf ausländischen Online-Casinos ohne österreichische Lizenz spielt und Geld verliert, kann unter Umständen diese Verluste zurückfordern. Die Argumentation: Verträge mit nicht-lizenzierten Anbietern sind in Österreich nichtig, weil sie gegen das staatliche Glücksspielmonopol verstoßen. Spezialisierte Anwaltskanzleien bieten Rückforderungsklagen meist auf Erfolgsbasis an.
Das hat nichts mit der Steuerfreiheit von Gewinnen zu tun. Gewinne bleiben steuerfrei, egal ob aus einem lizenzierten oder nicht-lizenzierten Casino. Verluste können zurückgefordert werden – das ist eine zivilrechtliche, keine steuerrechtliche Frage.
Häufige Missverständnisse und Edge-Cases
„Slot-Gewinne werden anders besteuert als Tisch-Gewinne.“ Falsch. Die Spielart ist irrelevant. Ob Spielautomat, Roulette, Blackjack, Poker, Sportwetten oder Lotto – die Steuerfreiheit gilt für alle Glücksspiele gleichermaßen.
„Ab 10.000 Euro muss ich das Finanzamt informieren.“ Falsch. Es gibt keine Schwelle, ab der eine Meldepflicht entsteht. Auch Millionengewinne müssen nicht gemeldet werden.
„Mobile Casino-Gewinne sind steuerpflichtig, Desktop-Gewinne nicht.“ Die Plattform spielt keine Rolle. Ob am Smartphone, Tablet oder Desktop-PC – Steuerfreiheit gilt überall.
„Live-Dealer-Gewinne zählen als Dienstleistung und sind steuerpflichtig.“ Falsch. Live-Casinos sind Glücksspiel, keine Dienstleistung. Die Anwesenheit eines echten Croupiers ändert nichts daran, dass Gewinne auf Zufall beruhen.
Diese Missverständnisse entstehen meist durch fehlerhafte Übertragung von Regelungen aus anderen Ländern. In Deutschland gibt es die 5,3-Prozent-Einsatzsteuer, in der Schweiz die Millionen-Grenze. Österreich hat beides nicht.
Lizenzen & Recht – Online Casinos Österreich 2026
Inhalt erstellt vom Team «slotsjackpotat.com»